İpotekli Gayrimenkul Türk Vatandaşlığına Uygun mu?
İpotekli gayrimenkulün Türk vatandaşlığına uygun olup olmadığını keşfedin; tapuya kayıtlı ipoteğin yatırım başvurusuna etkisini ve başvuru öncesinde kontrol edilmesi gereken yasal şartları öğrenin.
İpotekli bir gayrimenkulün Türk vatandaşlığına uygun olup olmadığı, gayrimenkul yatırımı yoluyla Türk vatandaşlığı almak amacıyla Türkiye'de mülk satın almadan önce yabancı yatırımcıların sorduğu önemli sorulardan biridir.
Tapu siciline kayıtlı bir ipotek, mülkiyetin devredilmesini veya yatırım işlemlerinin tamamlanmasını etkileyebilir. Ancak gayrimenkulün uygunluğunun belirlenmesi yalnızca ipoteğin varlığına bağlı değildir. İpoteğin niteliğinin, gayrimenkul üzerinde kayıtlı kısıtlamaların ve yatırım yoluyla vatandaşlık programının şartlarının kontrol edilmesi gerekir.
Genel olarak Türkiye'deki düzenlemeler, en az 400.000 ABD doları değerinde bir gayrimenkul satın alınmasını, gayrimenkulün üç yıl boyunca satılmasını yasaklayan bir şerhin kaydedilmesini ve diğer yasal ve idari şartların yerine getirilmesini gerektirir.
Türk resmî makamları, mülkiyet devri işlemlerine başlamadan önce satışı engelleyebilecek ipoteklerin ve kısıtlamaların kontrol edilmesi gerektiğini belirtmektedir. Bu kontrol, işlemin hukuki açıdan güvenli olmasını sağlamaya ve gelecekte ortaya çıkabilecek olası hukuki sorunları önlemeye yardımcı olur.
Bu makalede ipotekli gayrimenkul ile Türk vatandaşlığı arasındaki ilişkiyi açıklıyor; ipotekli bir gayrimenkulle Türk vatandaşlığı alınıp alınamayacağını, ipoteğin yatırım uygunluğunu nasıl etkilediğini, tapu kayıtlarının nasıl inceleneceğini ve vatandaşlık başvurusunun reddedilmesinin başlıca nedenlerini ele alıyoruz.
İpotekli Gayrimenkul Türk Vatandaşlığına Uygun mudur?
Yanıt; ipoteğin türüne, hukuki sonuçlarına ve gayrimenkulün yatırım yoluyla vatandaşlık şartlarını karşılayıp karşılamadığına bağlıdır. Gayrimenkulün gerekli değere ulaşması tek başına yeterli değildir. İşlemin tamamlanabilmesi ve yatırım şartlarının karşılandığını gösteren belgenin alınabilmesi için gayrimenkulün hukuki durumunun da uygun olması gerekir.
İpotekli Gayrimenkul ve Türk Vatandaşlığı: Aralarındaki İlişki Nedir?
İpotek, bir kredinin veya başka bir mali yükümlülüğün geri ödenmesini güvence altına almak amacıyla genellikle banka gibi bir alacaklı lehine gayrimenkul üzerinde kaydedilen hukuki bir teminattır. İpotek bulunmasına rağmen gayrimenkul sahibinin adına kayıtlı kalabilir. Ancak bu durum, alacaklının hakları ve ilgili hukuki işlemler dikkate alınmadan gayrimenkulün satılabileceği veya mülkiyetinin devredilebileceği anlamına gelmez. Bu nedenle, bir gayrimenkulün Türk vatandaşlığına uygunluğu değerlendirilirken üç konu birbirinden ayrılmalıdır:
- Gayrimenkulün mülkiyeti: Satıcı tapuda kayıtlı malik midir ve gayrimenkul üzerinde tasarrufta bulunma hakkına sahip midir?
- Kayıtlı ipotek: İpoteğin mevcut durumu satışın ve mülkiyet devrinin tamamlanmasına izin veriyor mu, yoksa bankanın onayı, borcun ödenmesi veya başka bir hukuki işlem mi gerekiyor?
- Vatandaşlık şartları: Gayrimenkul, yatırım değeri, tescil, üç yıllık satmama şerhi ve yürürlükteki diğer şartları karşılıyor mu?
İpotekli Gayrimenkulle Türk Vatandaşlığı Alınabilir mi?
İpotekli bir gayrimenkulün vatandaşlık şartlarına uygunluğu değerlendirilebilir. Ancak ipotekli her gayrimenkulün vatandaşlığa uygun olduğu veya her ipoteğin otomatik olarak engel oluşturduğu varsayılmamalıdır. Sonuç; işlemin ayrıntılarına, kayıtlı kısıtlamanın niteliğine, mülkiyet devrinin tamamlanabilir olmasına ve yetkili makamların gayrimenkulü uygun yatırım olarak kabul etmesine bağlıdır.
Mevcut bir ipoteği bulunan gayrimenkulün satın alınması ile yeni bir banka finansmanı kullanılarak gayrimenkul satın alınması birbirine karıştırılmamalıdır. Her durumun kendine özgü hukuki ve mali ayrıntıları vardır ve vatandaşlık başvurusu üzerindeki etkileri farklı olabilir.
Kapora ödemeden veya bağlayıcı bir sözleşme imzalamadan önce tapu kayıtları incelenmeli; ilgili Tapu Müdürlüğüne ve yatırım uygunluğunu belgelemekle görevli yetkili makama başvurularak söz konusu durumun kabul edilip edilmediği öğrenilmelidir.
Gayrimenkul yatırımı yoluyla Türk vatandaşlığının nasıl alınacağını öğrenin; uygun bir gayrimenkul seçmenize ve satın alma öncesinde olası engellerden kaçınmanıza yardımcı olacak temel hukuki şartları ve işlemleri keşfedin.
İpotekli Gayrimenkul Yoluyla Türk Vatandaşlığı Şartları
Yabancıların genel olarak gayrimenkul satın alma şartları ile Türk vatandaşlığına uygun gayrimenkuller için aranan şartlar birbirinden ayrılmalıdır. Bir gayrimenkul hukuken satışa uygun olsa bile yatırım yoluyla vatandaşlık programının koşullarını karşılamayabilir.
Türk Vatandaşlığı İçin Gayrimenkul Şartları
Türkiye Cumhuriyeti Cumhurbaşkanlığı Yatırım Ofisinin yayımladığı resmî bilgilere göre, vatandaşlığa uygun gayrimenkul yatırımı için temel şartlar şunlardır:
- Asgari değer: Kabul edilen değerleme esas alınarak en az 400.000 ABD doları değerinde uygun bir gayrimenkul satın alınması.
- Mülkiyetin tescili: Gayrimenkul mülkiyetinin tapuya tescil edilmesi veya ilgili durumlarda noter tarafından düzenlenen satış vaadi sözleşmesine ilişkin şartların karşılanması.
- Satmama şerhi: Gayrimenkulün üç yıl boyunca satılmaması taahhüdünün kaydedilmesi.
- Yatırımın kanıtlanması: Yatırım şartlarının karşılandığını gösteren belgenin alınması için gerekli evrakın sunulması.
- Hukuki şartlar: Alıcının uygunluğunun ve işlemin geçerliliğinin doğrulanması, işlemi engelleyen bir kısıtlama bulunmadığının kontrol edilmesi.
Bu şartlar, 400.000 ABD doları değerindeki her gayrimenkulün sahibine otomatik olarak vatandaşlık kazandıracağı anlamına gelmez. Başvuru doğrulama ve değerlendirmeye tabidir; vatandaşlığın verilmesi yetkili makamların kararına bağlıdır.
İpotek Türk Vatandaşlığı Almayı Engeller mi?
İpoteğin her durumda vatandaşlık başvurusunun reddedilmesine yol açtığı varsayılmamalıdır. Aynı şekilde, ipoteğin hiçbir etkisi olmadığı da düşünülmemelidir. Temel konu, ipoteğin gayrimenkulün uygunluğunu, işlemin tescilini ve yatırım şartlarının yerine getirilmesini etkileyip etkilemediğidir.
Örneğin, gayrimenkul banka lehine ipotekliyse bankanın onayının alınması, borcun ödenmesi veya satışın tamamlanmasını sağlayacak hukuki bir düzenleme yapılması gerekebilir. Gerekli işlem, genel varsayımlara göre değil, ipotek sözleşmesi ve tapu kayıtları incelenerek belirlenmelidir.
İpotek bir uyuşmazlık, haciz veya icra işlemiyle bağlantılıysa ek kısıtlamalar söz konusu olabilir. Bu durumda satın alma öncesinde satışın ve mülkiyet devrinin olası hukuki engeller olmadan tamamlanıp tamamlanamayacağını belirlemek için ayrıntılı bir hukuki inceleme yapılmalıdır.
Banka İpotekli Gayrimenkul ve Türk Vatandaşlığı
Bankaya ipotekli bir gayrimenkul satın alırken aşağıdaki konularda yazılı bilgi istenmelidir:
- Kalan borç tutarı ve alacaklı kuruluş.
- İpoteğin kaldırılmasının veya ipotek devam ederken mülkiyet devrinin şartları.
- Gayrimenkulün alıcı adına tescil edilip edilemeyeceği.
- Gayrimenkulün hukuki durumunun, gayrimenkul yatırımı yoluyla vatandaşlık şartlarıyla uyumlu olup olmadığı.
- Yatırım uygunluğunu gösteren belgenin düzenlenmesi için yetkili makamın talep ettiği evrak.
- En önemli nokta şudur: Bankanın satışa onay vermesi tek başına gayrimenkulün vatandaşlığa uygun olduğunu göstermez. Aynı şekilde gayrimenkulün alıcı adına tescil edilebilmesi de yatırım şartlarının otomatik olarak karşılandığı anlamına gelmez.
Türkiye'de güvenli bir gayrimenkul satın almak istiyorsanız Türkiye'deki tapu türlerini ve tapunun hukuki önemini öğrenin; yatırım kararı vermeden önce mülkiyetin ve gayrimenkul üzerindeki kısıtlamaların nasıl kontrol edileceğini keşfedin.
İpoteğin Türk Vatandaşlığına ve Tapu İşlemlerine Etkisi
İpotekli bir gayrimenkulün hukuki durumu, satın alma bedeli ödenmeden veya alıcı satın alma taahhüdünde bulunmadan önce incelenmelidir. Türk resmî makamları, mülkiyet devri işlemlerine başlamadan önce satışı engelleyebilecek ipoteklerin, hakların ve kısıtlamaların kontrol edilmesini önermektedir.
Tapuda İpotek Kaydı Bulunan Gayrimenkul ve Türk Vatandaşlığı
Tapu kaydı, gayrimenkul satın alınmadan önce incelenmesi gereken en önemli belgelerden biridir. Alıcı; kayıtlı kısıtlamanın türünü, kimin lehine olduğunu, kaldırılma şartlarını ve satışa etki edebilecek bir haciz, tasarruf yasağı veya başka bir hak bulunup bulunmadığını kontrol etmelidir.
Gayrimenkule ilişkin temel bilgiler, Tapu ve Kadastro Genel Müdürlüğünün parsel sorgulama portalı üzerinden kontrol edilebilir. Ancak çevrim içi bilgiler, resmî tapu kaydının alınmasının ve ayrıntılı kısıtlamaların ilgili müdürlükte incelenmesinin yerini tutmaz.
Türkiye'de İpotek ve Türk Vatandaşlığı
Hukuki sonuçlar, kayıtlı kısıtlamanın türüne göre değişir. Bu kısıtlama bir banka ipoteği, mali yükümlülükten kaynaklanan ipotek, icra haczi veya tasarruf kısıtlaması olabilir. Bu nedenle öncelikle kaydın niteliği belirlenmelidir. İpotek her zaman satışı yasaklamaz; ancak işlemin tamamlanması için ipoteğin kaldırılması veya alacaklının onayının alınması gerekebilir.
Ayrıca ipotek ile yatırım yoluyla vatandaşlık programında aranan üç yıllık satmama şerhi birbirine karıştırılmamalıdır. Bunlar amaçları ve hukuki etkileri bakımından farklı iki kayıttır; biri diğerinin yerine geçmez.
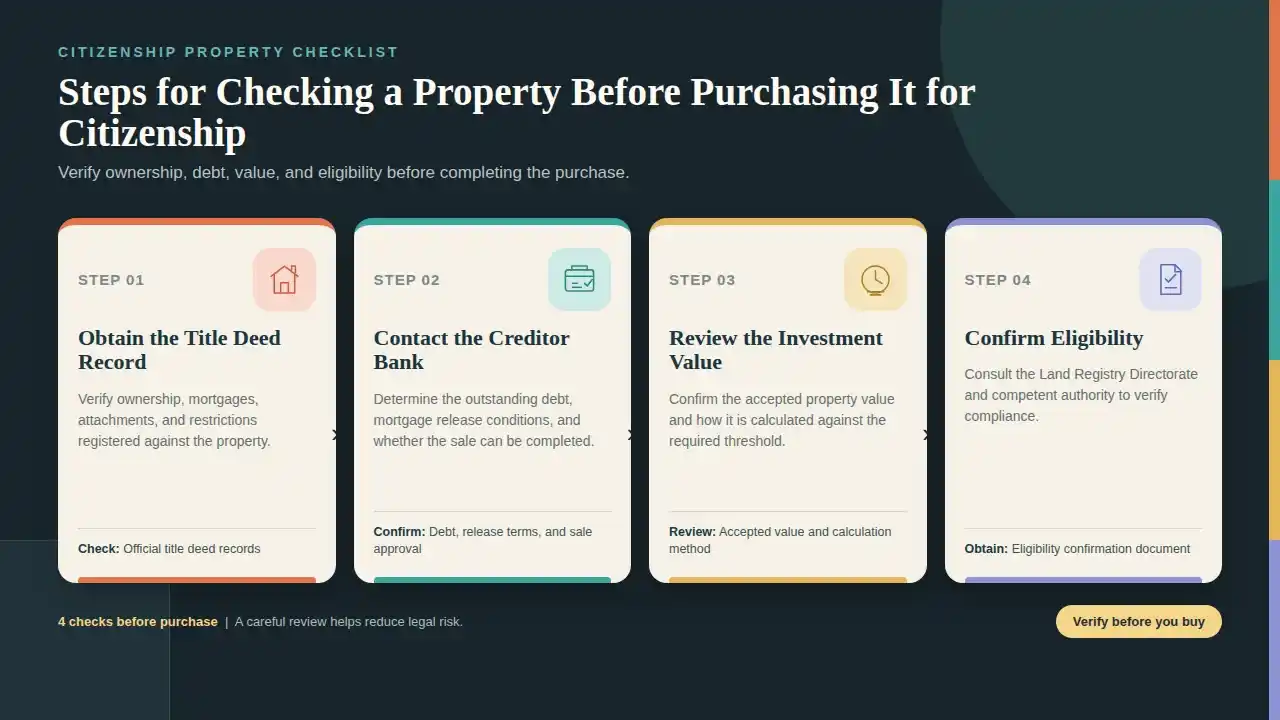
Türk Vatandaşlığı İçin Gayrimenkul Satın Almadan Önce Kontrol Adımları
Hukuki sorunlardan kaçınmak ve ipotekli gayrimenkulün Türk vatandaşlığı şartlarıyla uyumlu olmasını sağlamak için satın alma tamamlanmadan önce şu adımların izlenmesi önerilir:
Birinci adım: Tapu kaydını almak. Mülkiyeti, ipotekleri, hacizleri ve gayrimenkul üzerindeki diğer kayıtlı kısıtlamaları kontrol edin.
İkinci adım: Alacaklı bankayla iletişime geçmek. Kalan borcu, ipoteğin kaldırılma şartlarını ve satışın tamamlanıp tamamlanamayacağını öğrenin.
Üçüncü adım: Yatırım değerini incelemek. Gayrimenkulün kabul edilen değerini ve bu değerin gerekli yatırım sınırına göre nasıl hesaplandığını doğrulayın.
Dördüncü adım: Uygunluğu teyit etmek. Yatırım şartlarının karşılandığını ve uygunluk belgesinin alınabileceğini doğrulamak için Tapu Müdürlüğüne ve yetkili makama başvurun.
Gayrimenkul yoluyla Türk vatandaşlığı başvurusu için gereken banka belgelerini öğrenin; yatırım değerinin ve para transferlerinin nasıl belgeleneceğini inceleyerek başvuru dosyanızı yasal şartlara uygun şekilde hazırlayın.
Mülkünüzü hızlı ve şeffaf bir şekilde satmak için güvenilir bir emlak platformu mu arıyorsunuz?
EmlakPlatform sadece bir seçenek değil, sizin için akıllı bir çözümdür. Gelişmiş teknoloji, tam şeffaflık ve profesyonel destek sunuyoruz
Yabancılar Türkiye'de İpotekli Gayrimenkul Satın Alabilir mi? Vatandaşlık Başvurusu Neden Reddedilebilir?
Türkiye'de ipotekli bir gayrimenkul satın almak, herhangi bir kısıtlaması bulunmayan bir gayrimenkul satın almaktan hukuken farklıdır. Satın alma mümkün olabilir ancak ipoteğin giderilmesi veya ipotekle bağlantılı şartların yerine getirilmesi gerekebilir. Türk vatandaşlığı açısından ise işlemin gayrimenkul yatırımıyla ilgili kurallara uygunluğu ayrıca değerlendirilmelidir.
İpotekli Gayrimenkul Satın Alarak Türk Vatandaşlığı
Satın almadan önce satıcı ve bankayla borcun ödenmesi, ipoteğin kaldırılması veya işlemin hukuka uygun biçimde tamamlanması konusunda anlaşmaya varılmalıdır. İpoteğin kaldırılamaması, işlemin tescil edilememesi veya gayrimenkulün vatandaşlık programı kapsamında kabul edilmemesi durumunda alıcıyı koruyacak şartların sözleşmeye eklenmesi önerilir.
İpoteğin daha sonra kaldırılacağına ilişkin yalnızca sözlü bir vaade dayanarak satın alma bedelinin tamamını satıcıya göndermek önerilmez. Ödeme yöntemi, ipoteğin kaldırılması ve mülkiyet devri açık ve uygulanabilir olmalıdır. İşlem, Türkiye'de gayrimenkul hukuku alanında uzman bir avukat tarafından incelenmelidir.
Türk Vatandaşlığı İçin Banka Kredisiyle Satın Alınan Gayrimenkul
Alıcı gayrimenkul satın almak için banka kredisi kullanacaksa gayrimenkulün değerinin tek başına yatırım şartını karşıladığını varsaymamalıdır. Yatırım hesabına dâhil edilen tutar, paranın kaynağı, ödeme yöntemi, finansman koşulları ve gayrimenkul üzerindeki kayıtlı kısıtlamalar kontrol edilmelidir. İki durum birbirinden ayrılmalıdır:
- Üzerinde mevcut ipotek bulunan gayrimenkulün satın alınması: İpotek bir alacaklı lehine kayıtlıdır ve satış için bu kısıtlamanın giderilmesi gerekebilir.
- Banka finansmanı kullanılarak gayrimenkul satın alınması: Finansmanı sağlayan banka lehine yeni bir ipotek kurulabilir. İşlemin vatandaşlık şartlarıyla uyumu kontrol edilmelidir.
Genel bilgiler, her iki durumun da kabul edileceğini kesin olarak söylemek için yeterli değildir. Nihai değerlendirme, işlemin ayrıntılarına ve yetkili makamların uyguladığı kurallara bağlıdır.
Gayrimenkul değerleme raporunun Türk vatandaşlığı başvurusunu nasıl etkilediğini öğrenin ve gayrimenkul değerinin uygun yatırım kapsamında sayılması için hangi şartların kontrol edilmesi gerektiğini keşfedin.
Gayrimenkul Yoluyla Türk Vatandaşlığı Başvurusunun Reddedilme Nedenleri
Gerekli şartlar karşılanmazsa işlem reddedilebilir veya başvuru süreci tamamlanamayabilir. Kontrol edilmesi gereken başlıca riskler şunlardır:
- Geçerli asgari yatırım değerinin karşılanmaması.
- Mülkiyet tescilinde veya alıcının gayrimenkul sahibi olma uygunluğunda sorun bulunması.
- Gerekli işlemin tamamlanmasını engelleyen ipotek, haciz veya başka bir kısıtlama bulunması.
- Üç yıllık satmama şerhi şartının yerine getirilmemesi.
- Ödeme belgelerinde, değerleme raporlarında veya yatırım kanıtlarında tutarsızlık ya da sorun bulunması.
- Gayrimenkulün türüne veya satın alma yöntemine ilişkin düzenleyici şartların karşılanmaması.
- Yatırım şartlarının karşılandığını gösteren belgenin alınamaması veya vatandaşlık başvurusunun diğer aşamalarının tamamlanmaması.
Türk Tapu ve Kadastro Genel Müdürlüğünün ilgili bilgilendirmeleri, yatırım uygunluğunu gösteren belgenin düzenlenmesinin otomatik olarak vatandaşlık verilmesi anlamına gelmediğini vurgulamaktadır. Vatandaşlık başvurusu, yetkili makamın değerlendirmesine ve kararına tabidir.
Gayrimenkul edinimi yoluyla Türk vatandaşlığı için doğru gayrimenkulü seçme rehberini inceleyin; bilinçli bir karar vermenize yardımcı olacak temel hukuki ve yatırım kriterlerini öğrenin.
İpotekli Gayrimenkulün Duruma Göre Türk Vatandaşlığına Uygunluğunu Gösteren Tablo
| Gayrimenkulün durumu | Neler kontrol edilmelidir? | İlk değerlendirme |
| İpoteksiz gayrimenkul | Değer, tescil ve diğer yatırım şartları | Tüm şartlar karşılanırsa uygun olabilir |
| Banka ipotekli gayrimenkul | Satışın tamamlanabilirliği, ipoteğin giderilmesi ve işlemin kabul edilmesi | Özel inceleme gerektirir |
| Yeni banka kredisiyle satın alınan gayrimenkul | Finansman ve ödeme yöntemi ile yeni ipoteğin uygunluğa etkisi | Önceden resmî teyit alınması gerekir |
| Üzerinde icra haczi bulunan gayrimenkul | Tasarruf yasağı bulunup bulunmadığı ve haczin kaldırılmasının mümkün olup olmadığı | Ayrıntılı hukuki inceleme gerektirir |
| İpoteğin kaldırılması konusunda anlaşma yapılan gayrimenkul | Ödeme yöntemi, zamanlama, ipoteğin terkin edilmesi ve tescil işlemleri | Anlaşmanın uygulanmasına ve işlemin kabul edilmesine bağlıdır |
| Asgari değer şartını karşılamayan gayrimenkul | Kabul edilen değerleme ve diğer uygun gayrimenkullerin hesaba katılıp katılamayacağı | Hesaba katılan değer gerekli sınırın altındaysa tek başına şartı karşılamaz |
| Değer şartını karşılayan ancak satmama şerhi bulunmayan gayrimenkul | Gerekli şerhin yürürlükteki kurallara uygun biçimde kaydedilip kaydedilemeyeceği | Eksik şart tamamlanana kadar tüm gereklilikler karşılanmış sayılmaz |
İpotekli Gayrimenkul ve Türk Vatandaşlığı Hakkında Sıkça Sorulan Sorular
Her zaman değil. İpoteğin türü, mülkiyet devrinin tamamlanıp tamamlanamayacağı ve gayrimenkulün yatırım yoluyla vatandaşlık şartlarının tamamını karşılayıp karşılamadığı kontrol edilmelidir. Gayrimenkulün ipotekli veya ipoteksiz olduğunun bilinmesi tek başına uygunluğu doğrulamak için yeterli değildir.
Her ipotek otomatik olarak vatandaşlık başvurusuna engel oluşturmaz. Ancak satışın gerçekleştirilmesini engelliyorsa veya ilgili düzenlemelerle çelişiyorsa işlemin uygunluğunu etkileyebilir. Satın alma öncesinde tapuya kayıtlı ipotek ve ilgili makamın değerlendirmesi kontrol edilmelidir.
Bu, ipoteğin ayrıntılarına ve işlemin yürürlükteki kurallara uygun şekilde tamamlanıp tamamlanamayacağına bağlıdır. Satın alma taahhüdünde bulunmadan önce bankanın şartları öğrenilmeli, ipoteğin kaldırılması veya çözüme kavuşturulması için gereken işlemler belirlenmeli ve gayrimenkulün vatandaşlık programı kapsamında kabul edilip edilmeyeceği konusunda teyit alınmalıdır.
Vatandaşlığa uygun gayrimenkul yatırımı için genel asgari tutar 400.000 ABD dolarıdır. Tapu tescili şartlarına, gayrimenkulün üç yıl boyunca satılmamasına ilişkin kısıtlamaya ve diğer resmî koşullara da uyulmalıdır. Yalnızca gerekli değerin karşılanması, vatandaşlığın verileceğini garanti etmez.
Resmî tapu kayıt belgesi alınmalı; ipotekler, hacizler ve diğer kısıtlamalar kontrol edilmelidir. Gerektiğinde alacaklı bankayla görüşülmeli, değerleme ve ödeme belgeleri incelenmeli, ardından Tapu ve Kadastro Müdürlüğünden ve yatırımı doğrulamakla görevli yetkili makamdan teyit istenmelidir. Herhangi bir ödeme yapmadan veya bağlayıcı bir sözleşme imzalamadan önce uzman bir avukata danışılması tavsiye edilir.
Sonuç: İpotekli Gayrimenkul Türk Vatandaşlığına Uygun mudur?
İpotekli gayrimenkulün Türk vatandaşlığına uygun olup olmadığı sorusu, yalnızca gayrimenkulün değerine veya tapuda ipotek bulunmasına bakılarak yanıtlanamaz. Gayrimenkulün hukuki durumu ve işlemin tamamı birlikte değerlendirilmelidir.
Türk vatandaşlığına uygun bir gayrimenkul yatırımı için asgari değer şartı karşılanmalı, işlem gerekli hukuki biçimde tescil edilmeli, üç yıllık satmama şerhi şartına uyulmalı, yatırım koşullarının karşılandığını gösteren belge alınmalı ve vatandaşlık sürecinin kalan aşamaları tamamlanmalıdır.
Bankaya ipotekli olan veya banka kredisiyle satın alınan bir gayrimenkul, işlemin tamamlanabilirliğini ve Türk vatandaşlığı şartları ile yürürlükteki düzenlemelere göre resmen kabul edilip edilmeyeceğini belirlemek için ayrıca incelenmelidir.
Bu nedenle yatırımınızı korumanın en uygun yolu, sözleşme imzalamadan veya para transferi yapmadan önce tapu kaydını, ipotek şartlarını, ödeme yöntemini ve gayrimenkulün yetkili makamlar nezdindeki uygunluğunu kontrol etmektir.