بیمه زلزله در ترکیه یکی از مهمترین اقداماتی است که سرمایه گذاران و خریداران ملک باید قبل از تصمیم گیری برای خرید آپارتمان یا خانه، به ویژه با توجه به فعالیت لرزه ای که مناطق مختلف کشور را تحت تأثیر قرار می دهد، بدانند.
ترکیه یک سیستم بیمه بلایای طبیعی اجباری به نام بیمه زلزله DASK را معرفی کرده است. هدف آن ارائه غرامت مالی برای خسارات فیزیکی به ساختمانهای مسکونی ناشی از زلزله و برخی بلایای مرتبط است.
اهمیت بیمه املاک در ترکیه محدود به رعایت الزامات قانونی و تکمیل مراحل انتقال ملک نیست. این امر همچنین به محافظت از خریداران در برابر برخی از خطرات مالی بالقوه که ممکن است پس از خرید ملک ایجاد شود، گسترش مییابد.
بنابراین، درک الزامات DASK، هزینه بیمه DASK در ترکیه، محدودیتهای پوشش بیمه و تفاوت بین بیمه اجباری زلزله و بیمه تکمیلی مسکن به خریداران کمک میکند تا تصمیمات آگاهانهتری در مورد ملک بگیرند.
در این مقاله، اهمیت بیمه زلزله در ترکیه قبل از خرید ملک، نحوه دریافت بیمه نامه، هزینه بیمه تحت تعرفه 2026، موارد تحت پوشش و موارد مستثنی شده توسط بیمه نامه و بررسیهایی که باید قبل از امضای قرارداد خرید یا ثبت ملک به نام خریدار انجام شود را بررسی میکنیم.
بیمه زلزله DASK در ترکیه چیست و چرا قبل از خرید ملک مهم است؟
بیمه اجباری زلزله در ترکیه رسماً با نام DASK شناخته میشود. این نام مخفف موسسه بیمه بلایای طبیعی (Doğal Afet Sigortaları Kurumu) است که مسئولیت اجرای این سیستم بیمه را بر عهده دارد.
قانون تنظیم بیمه DASK و ماهیت پوشش بیمه در ترکیه
این سیستم تحت قانون شماره ۶۳۰۵ در مورد بیمه حوادث، با هدف ارائه حمایت مالی به صاحبان خانه در برابر خسارات فیزیکی به املاک مسکونی ناشی از زلزله، تأسیس شد.
این سیستم با بیمه تجاری منازل متفاوت است زیرا تابع قوانین، تعرفهها و محدودیتهای پوشش رسمی تعیینشده است. بیمهنامهها منحصراً از طریق شرکتهای بیمه و نمایندگان مجاز در ترکیه صادر میشوند.
چرا بیمه زلزله قبل از خرید ملک در ترکیه مهم است؟
بیمه زلزله قبل از خرید ملک در ترکیه به چند دلیل کلیدی مهم است:
- حمایت مالی: خسارت وارده به اجزای سازهای بیمه شده ناشی از زلزله را جبران میکند.
- رعایت الزامات قانونی: بیمه برای املاک مسکونی تحت پوشش این سیستم اجباری است و هنگام انتقال مالکیت الزامی است.
- کاهش ریسک سرمایهگذاری: به خریداران کمک میکند تا سطح حمایت مالی موجود برای ملک را درک کنند.
- تسهیل رویههای رسمی: به تکمیل معاملات ملکی و دسترسی به برخی خدمات ضروری کمک میکند.
- برنامهریزی مالی: به خریداران کمک میکند تا هزینههای بیمه سالانه مرتبط با مالکیت ملک را تخمین بزنند.
داشتن بیمهنامه معتبر DASK به این معنی نیست که ساختمان از نظر سازهای ایمن است یا بازرسی مهندسی را با موفقیت پشت سر گذاشته است. این بیمه، بیمه مالی ارائه میدهد، نه گواهی ایمنی ساختمان.
آیا بیمه DASK هنگام خرید ملک در ترکیه اجباری است؟
بله. بیمه اجباری زلزله برای املاک تحت پوشش این سیستم الزامی است. از ۵ سپتامبر ۲۰۲۶، طبق رویههای رسمی مربوطه، قبل از تکمیل انتقال مالکیت، باید یک بیمهنامه جدید DASK به نام خریدار صادر شود.
بیمه نامه فروشنده با ثبت فروش، چه در اداره ثبت اسناد و املاک و چه از طریق دفتر اسناد رسمی (Noter)، منقضی میشود. بنابراین، خریدار باید قبل از تکمیل معامله ملک، بیمه نامه خود را دریافت کند.
هر آنچه را که باید در مورد بیمه اجباری زلزله DASK در ترکیه بدانید ، از الزامات صدور و پوشش بیمه گرفته تا قیمتها و راههای محافظت از اموال و سرمایهگذاری املاک و مستغلات خود، قبل از تصمیمگیری برای خرید، کشف کنید.
بیمه زلزله چه مواردی را برای املاک در ترکیه پوشش میدهد و محدودیتهای پوشش آن چیست؟
قبل از تکیه بر DASK به عنوان تنها نوع پوشش بیمهای، درک جزئیات پوشش بیمهای ضروری است. بیمه اجباری انواع خاصی از خسارت را پوشش میدهد و شامل تمام خساراتی که ممکن است صاحب ملک پس از زلزله متحمل شود، نمیشود.
بیمه زلزله در ترکیه چه مواردی را پوشش میدهد؟
بیمه DASK خسارات فیزیکی مستقیم ناشی از زلزله و حوادث مرتبط را پوشش میدهد. پوشش بیمهای آن شامل اجزای ساختمان زیر میشود:
- ساخت پایه ها.
- دیوارهای اصلی و دیوارهای مشترک بین واحدهای مسکونی.
- دیوارهای حائل و دیوارهای باغ.
- سقفها و کفها.
- پلهها و راهروها.
- آسانسورها و پاگردها.
- ساخت پشت بام و دودکش.
- اجزای ساختاری و تکمیلی مشابه.
این پوشش شامل خسارت جزئی و کلی ساختمان میشود که منوط به مبلغ بیمه شده مندرج در بیمه نامه میباشد.
چه خساراتی تحت پوشش بیمه DASK نیست؟
بیمه اجباری، جبران خسارت جامعی را برای تمام خسارات مربوط به زلزله ارائه نمیدهد. موارد استثنای اصلی عبارتند از:
- مبلمان، لوازم برقی و وسایل شخصی منقول.
- هزینههای جمعآوری نخاله.
- ضرر اجاره یا از دست دادن درآمد ناشی از عدم امکان استفاده از ملک.
- هزینههای اقامت جایگزین و مسکن موقت.
- صدمات بدنی و مرگ و میر.
- خسارات غیرمادی و بدهیهای مالی غیرمستقیم.
خسارت ناشی از نقصهای خود ساختمان که به مرور زمان ایجاد میشوند، در صورتی که چنین خسارتی مستقیماً ناشی از یک خطر بیمه شده نباشد.
به همین دلیل، توصیه میشود بیمه خانه اضافی تهیه کنید که شامل مبلمان، وسایل شخصی و خطرات مستثنی از DASK باشد.
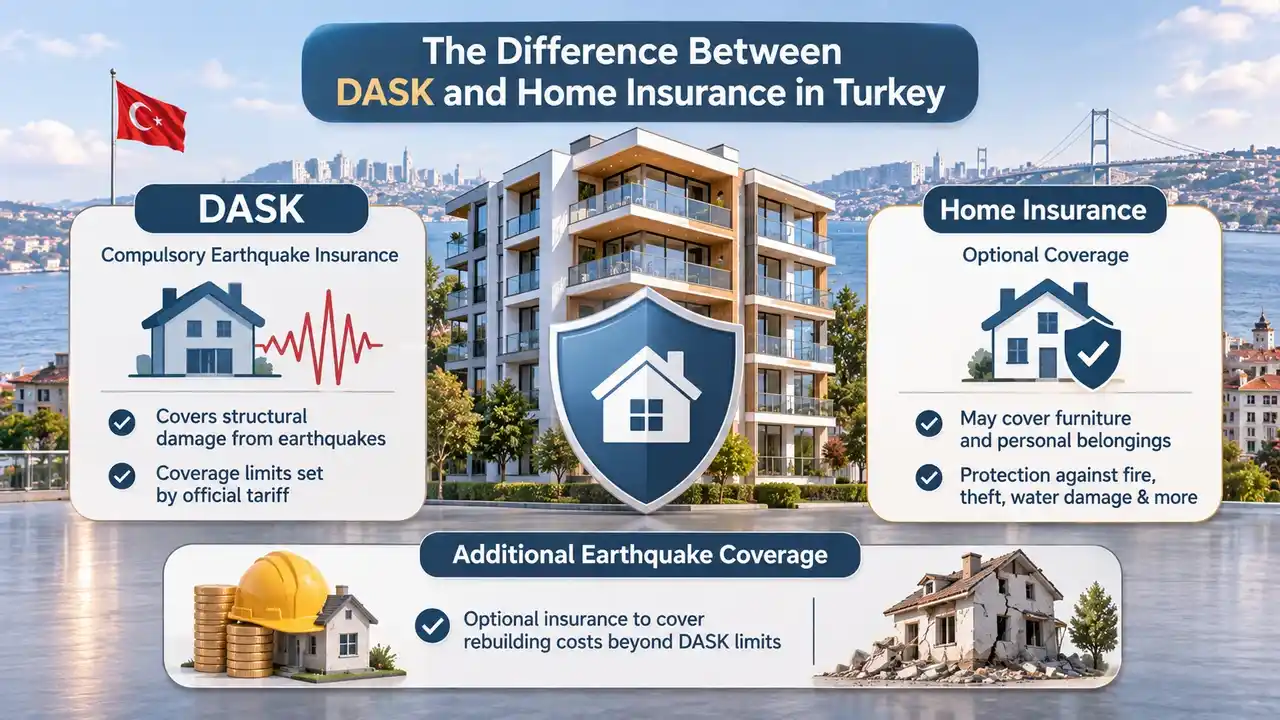
تفاوت بین DASK و بیمه خانه در ترکیه
بیمه اجباری زلزله و بیمه اختیاری مسکن از نظر دامنه پوشش با هم متفاوت هستند. بیمه اجباری زلزله بر خسارات سازهای ناشی از زلزله تمرکز دارد، در حالی که بیمه اختیاری مسکن بسته به شرایط بیمهنامه میتواند پوشش وسیعتری ارائه دهد. تفاوتهای اصلی عبارتند از:
- DASK: بیمه اجباری برای املاک تحت پوشش سیستم، با محدودیتهای پوشش که توسط تعرفه رسمی تعیین میشود.
- بیمه خانه: بیمه اختیاری که ممکن است مبلمان، وسایل شخصی، آتشسوزی، سرقت، خسارت ناشی از آب و سایر خطرات را پوشش دهد.
- پوشش اضافی زلزله: میتوان بیمه اضافی برای پوشش هزینههای بازسازی بیش از حداکثر سقف پوشش DASK خریداری کرد.
بنابراین، ترکیب بیمه اجباری با بیمه تکمیلی مسکن میتواند حمایت مالی گستردهتری را برای صاحبان املاک فراهم کند.
در مورد استانداردهای مهندسی و مشخصات ضروری برای طراحی ساختمان مقاوم در برابر زلزله در ترکیه و اینکه چگونه درک کیفیت ساخت و ساز میتواند به شما در انتخاب یک ملک امنتر قبل از انتخاب نهایی کمک کند، اطلاعات کسب کنید.
به دنبال یک پلتفرم معتبر املاک برای فروش سریع و شفاف ملک خود هستید؟
املاک پلتفرم فقط یک انتخاب نیست، بلکه راهحل هوشمند برای شماست. ما فناوری پیشرفته، شفافیت کامل و پشتیبانی حرفهای را ارائه میدهیم
قیمت بیمه DASK در ترکیه در سال 2026 و عوامل مؤثر بر هزینه
هزینه بیمه DASK در ترکیه بسته به ملک متفاوت است. قیمت آن با عواملی مانند موقعیت مکانی و رده خطر لرزهای، سیستم سازهای، مساحت طبقه، سال صدور مجوز ساختمان و تعداد طبقات تعیین میشود.
هزینههای بیمه زلزله در ترکیه تحت تعرفه رسمی
طبق تعرفه رسمی که از اول نوامبر ۲۰۲۶ لازمالاجرا است، هزینههای بازسازی مصوب مورد استفاده برای محاسبه مبلغ بیمه شده عبارتند از:
ساختمانهای بتن آرمه: ۱۲۲۸۸ لیر ترکیه به ازای هر متر مربع.
ساختمانهای ساخته شده با استفاده از سایر انواع سازه: ۸۱۹۲ لیر ترکیه به ازای هر متر مربع.
ارزش بیمه با ضرب مساحت ملک در هزینه بازسازی مصوب به ازای هر متر مربع و سپس اعمال نرخ ریسک بر اساس موقعیت مکانی و نوع ساختمان محاسبه میشود.
چه عواملی بر هزینه بیمه DASK در ترکیه تأثیر میگذارند؟
عوامل مختلفی بر هزینه بیمه تأثیر میگذارند، از جمله:
موقعیت جغرافیایی ملک: مناطق ترکیه بر اساس موقعیت مکانی و سطح ریسک به هفت گروه پرخطر طبقهبندی میشوند.
نوع ساختمان: تعرفههای متفاوتی برای ساختمانهای بتن مسلح و سایر انواع سازه اعمال میشود.
سال صدور پروانه ساخت: برای ساختمانهایی که پروانه ساخت آنها قبل از سال ۲۰۰۰ صادر شده است، ۱۰٪ هزینه اضافی اعمال میشود.
تعداد طبقات: تعدیل تعرفه برای ساختمانهای بتن مسلح اعمال میشود:
تخفیف ۱۰ درصدی برای ساختمانهایی که حداکثر سه طبقه روی همکف دارند.
۱۰٪ اضافه بها برای ساختمانهایی که هشت طبقه یا بیشتر روی زمین دارند.
تمدید بیمهنامه: در صورت تمدید بیمهنامه ظرف 30 روز از تاریخ انقضا، با توجه به شرایط مربوطه، 20٪ تخفیف تمدید اعطا میشود.
حداکثر سقف پوشش DASK در سال 2026 چقدر است؟
طبق تعرفه رسمی، حداکثر پوشش بیمه برای یک ملک واحد از اول نوامبر ۲۰۲۶، ۲,۶۰۵,۱۰۰ لیر ترکیه است. مبلغ بیمه شده بر اساس هزینه بازسازی ملک، بدون احتساب ارزش زمین، محاسبه میشود و نمیتواند از حداکثر حد مجاز تجاوز کند.
ارزش بازار یک آپارتمان ممکن است از حداکثر پوشش DASK فراتر رود زیرا بیمه بر اساس هزینههای بازسازی محاسبه میشود نه قیمت خرید یا ارزش زمین. میتوان بیمه اضافی برای پوشش مبلغ باقیمانده خریداری کرد.
دریابید که زلزله چگونه بر بازار املاک و مستغلات در استانبول و ترکیه تأثیر گذاشته است ، و معیارهایی که باید قبل از خرید ملک در نظر بگیرید تا تصمیم سرمایهگذاری آگاهانهتری بگیرید.
الزامات بیمه DASK در ترکیه و نحوه دریافت بیمه نامه قبل از خرید ملک
خریداران باید الزامات بیمه DASK در ترکیه و اطلاعات مورد نیاز برای صدور بیمه نامه را درک کنند، به خصوص هنگام خرید ملک برای اولین بار یا برنامه ریزی برای ثبت مالکیت به نام خود.
الزامات بیمه DASK در ترکیه
سیستم بیمه اجباری، ساختمانها و واحدهای ملکی خاصی را که الزامات قانونی را برآورده میکنند، پوشش میدهد. این موارد عبارتند از:
- ساختمانهای مسکونی ثبتشده در اداره ثبت اسناد و املاک و مشمول مالکیت خصوصی.
- آپارتمانها و واحدهای مستقل مشمول قانون شماره ۶۳۴ کاندومینیوم.
- واحدهای مستقل مورد استفاده برای مقاصد تجاری یا اداری در ساختمانهای تحت پوشش سیستم.
- ساختمانهای مسکونی ساخته شده توسط دولت یا از طریق بودجه دولتی مربوط به بلایای طبیعی.
- ساختمانهایی با حق ارتفاق ساخت آپارتمان (Kat İrtifakı)، با رعایت شرایط مشخص شده.
املاک خاصی که مراحل طبقه بندی آنها در اداره ثبت اسناد و املاک، مطابق با مقررات موسسه، تکمیل نشده است.
ساختمانهایی که از بیمه DASK و گزینههای بیمه جایگزین مستثنی هستند
برخی ساختمانها از بیمه اجباری مستثنی هستند، مانند تأسیسات صنعتی و تجاری، ساختمانهای فاقد پروژه یا خدمات مهندسی تأیید شده، ساختمانهای برنامهریزی شده برای تخریب، و برخی از املاک از نظر سازهای مطابق با مقررات قانونی مربوطه.
محرومیت از DASK لزوماً به این معنی نیست که این ساختمانها نمیتوانند بیمه شوند. بسته به ماهیت ملک، وضعیت سازه و شرایط پوشش ارائه شده توسط شرکتهای بیمه، میتوان راهکارهای بیمه اختیاری را در نظر گرفت.
نحوه دریافت بیمه DASK در ترکیه
بیمه نامه DASK را میتوان از طریق شرکتهای بیمه مجاز و نمایندگان آنها و همچنین از طریق کانالهای ارائه شده توسط موسسات مالی و بیمهای شرکتکننده تهیه کرد. این فرآیند عموماً شامل مراحل زیر است:
مرحله ۱: اطلاعات بیمهگذار را آماده کنید
متقاضی باید اطلاعات شخصی بیمهگذار، شامل نام کامل و شماره شناسایی ترکیهای یا شماره شناسایی مالیاتی، بسته به وضعیت حقوقی او، را ارائه دهد.
همچنین باید یک شماره تلفن معتبر و اطلاعات تماس اولیه ارائه شود تا از صحت مشخصات بیمه شده اطمینان حاصل شود و مراحل صدور بیمه نامه و پیگیری آن با شرکت بیمه تسهیل گردد.
مرحله ۲: جزئیات ملک را آماده کنید
اطلاعات ملک شامل آدرس کامل، کد ملی ده رقمی (آدرس کودو)، اطلاعات سند مالکیت (تاپو)، سال ساخت یا صدور پروانه ساختمان، سیستم سازهای و تعداد طبقات است.
این اطلاعات همچنین شامل مساحت ناخالص آپارتمان بر حسب متر مربع، وضعیت سازه ساختمان و کاربری مورد نظر واحد مسکونی میشود. این جزئیات به محاسبه دقیق مبلغ بیمه شده و حق بیمه سالانه کمک میکند.
مرحله ۳: محاسبه مبلغ بیمه
جزئیات ملک به دقت بررسی میشود تا ارزش بیمه شده بر اساس مساحت ناخالص طبقات، سیستم سازهای و موقعیت ساختمان، مطابق با استانداردهای مورد تایید موسسه رسمی DASK تعیین شود.
بر اساس این اطلاعات، حق بیمه سالانه طبق تعرفه رسمی و گروه ریسک لرزهای، با در نظر گرفتن هرگونه تخفیف و اضافه بها محاسبه میشود.
مرحله ۴: صدور بیمه نامه و پرداخت حق بیمه
پس از بررسی اطلاعات بیمهگذار و دارایی و تأیید مطابقت آن با الزامات رسمی، شرکت بیمه حق بیمه قابل پرداخت را محاسبه و میزان پوشش را طبق تعرفه مصوب DASK تعیین میکند.
پس از تأیید درخواست، بیمهنامه به نام بیمهشده صادر میشود. سپس حق بیمه سالانه با استفاده از روشهای پرداخت موجود از طریق شرکت بیمه یا نماینده مجاز پرداخت میشود تا فرآیند صدور تکمیل گردد.
مرحله ۵: بررسی سیاست
جزئیات بیمهنامه باید بررسی شود تا اطمینان حاصل شود که نام بیمهگذار، آدرس ملک، کد ملی آدرس، مساحت کل و نوع ساختمان به همراه تاریخ شروع و انقضای بیمه صحیح است.
اطلاعات دقیق از اهمیت ویژهای برخوردار است زیرا سیستم DASK به جزئیات ارائه شده هنگام صدور بیمه نامه متکی است. خطاها یا اظهارات نادرست ممکن است منجر به کاهش غرامت یا ضرر مالی برای بیمه شده شود.
قبل از انجام معامله یا امضای قرارداد خرید، در مورد خطرات اصلی حقوقی، ساختاری و مالی خرید ملک در ترکیه و رویههای تأیید ضروری که میتواند شما را در برابر کلاهبرداری و ضرر محافظت کند، اطلاعات کسب کنید.
خرید ملک در ترکیه و بیمه زلزله: قبل از امضای قرارداد چه مواردی را باید بررسی کنید؟
هنگام خرید ملک در ترکیه، بیمه زلزله نباید صرفاً به عنوان یک الزام اداری در نظر گرفته شود. در عوض، باید به عنوان بخشی از بررسیهای حقوقی، فنی و مالی ملک در نظر گرفته شود.
داشتن یک بیمهنامه معتبر DASK ثابت نمیکند که یک ساختمان در برابر زلزله مقاوم است یا کیفیت پیها، ستونها یا تیرهای بتن مسلح آن را تأیید نمیکند. بنابراین، تأیید بیمه باید با بازرسی از وضعیت سازه ساختمان همراه باشد.
بررسی بیمه زلزله قبل از خرید آپارتمان در ترکیه
قبل از تکمیل خرید، توصیه میشود نکات زیر را بررسی کنید:
- بررسی کنید که آیا بیمهنامه DASK وجود دارد یا خیر: از فروشنده یک نسخه از بیمهنامه را بخواهید و شماره، اعتبار و مطابقت آن با جزئیات ملک را تأیید کنید.
- مشخصات ملک را با سند مالکیت تطبیق دهید: آدرس، شماره واحد و مساحت ذکر شده در بیمه نامه را با سند مالکیت مقایسه کنید.
- سال ساخت را بررسی کنید: سال صدور مجوز ساخت را بررسی کنید، به خصوص هنگام خرید املاک قدیمیتر.
- تأیید سیستم سازهای: نوع سیستم سازهای و مطابقت آن با نقشههای مهندسی تأیید شده را تأیید کنید.
- یک بازرسی مهندسی مستقل ترتیب دهید: یک مهندس را برای بازرسی ساختمان، ستونهای آن، دیوارهای باربر و هرگونه تخلف احتمالی سازهای استخدام کنید.
- خطرات محل را بررسی کنید: قبل از تصمیم به خرید، سطح خطر لرزهای و شرایط خاک منطقه را بررسی کنید.
- صدور بیمه نامه جدید به نام خریدار: از ۵ سپتامبر ۲۰۲۶، DASK باید قبل از انتقال مالکیت در اداره ثبت اسناد و املاک یا از طریق دفتر اسناد رسمی، به نام خریدار صادر شود.
آیا داشتن DASK به معنای ایمن بودن یک ملک در برابر زلزله است؟
بیمه در صورت بروز خسارت، حمایت مالی محدودی ارائه میدهد، اما مقاومت ساختمان در برابر زلزله یا ایمنی سازه را ارزیابی نمیکند. یک ساختمان قدیمی ممکن است علیرغم نیاز به بازرسی مهندسی دقیق، دارای بیمهنامه معتبر DASK باشد. بنابراین، تصمیم خرید ملک باید بر اساس سه حوزه مکمل باشد:
- ملاحظات قانونی: اعتبار سند مالکیت، مجوزها و وضعیت قانونی ملک.
- ملاحظات مهندسی: کیفیت ساخت، فونداسیون، چارچوب سازهای و شرایط خاک.
- ملاحظات بیمهای: وجود یک بیمهنامه معتبر و دقیق DASK و نیاز به پوشش اضافی.
ترکیب این حوزهها به کاهش خطرات و روشن شدن وضعیت واقعی ملک قبل از پرداخت هزینه یا انتقال مالکیت کمک میکند.
در مورد مراحل قانونی و مدارک مورد نیاز برای خرید ملک در ترکیه و نحوه بررسی مالکیت و تکمیل انتقال سند با اطمینان قبل از پرداخت هزینه ملک، و جلوگیری از تأخیر و هزینههای اضافی، اطلاعات کسب کنید.
جدول مقایسه: بیمه زلزله و بیمه مسکن در ترکیه
| معیارهای مقایسه | بیمه داسک | بیمه خانه |
| نوع بیمه | برای املاک تحت پوشش سیستم الزامی است | اختیاری |
| نهاد نظارتی | موسسه DASK | شرکتهای بیمه |
| پوشش خسارت زلزله | بله، در چارچوب مقررات رسمی | تابع شرایط سیاست |
| آسیب ساختاری | بله | منوط به پوشش |
| مبلمان و لوازم خانگی | خیر | قابل پوشش |
| آتش | وقتی ناشی از زلزله باشد | تابع سیاست |
| سرقت | خیر | قابل پوشش |
| آسیب آب | جزو پوشش پایه نیست | قابل پوشش |
| هزینههای اقامت جایگزین | خیر | قابل پوشش |
| حداکثر پوشش | ۲,۶۰۵,۱۰۰ لیر ترکیه در نوامبر ۲۰۲۶ | طبق مبلغ بیمه شده توافق شده |
| دوره بیمه | یک سال | طبق اصطلاح سیاست |
| گزینههای پوشش اضافی | از طریق بیمه اختیاری | تابع شرایط شرکت |
سوالات متداول در مورد بیمه زلزله برای املاک در ترکیه
بله، بیمه اجباری زلزله برای املاک تحت پوشش این طرح اعمال میشود و تابعیت ترکیه برای دریافت این بیمهنامه الزامی نیست. خریداران خارجی باید قبل از تکمیل ثبت نام فروش، مطابق با رویههای لازمالاجرا از ۵ سپتامبر ۲۰۲۶، یک بیمهنامه به نام خود صادر کنند.
هیچ قیمت ثابت و یکسانی برای همه املاک وجود ندارد. هزینه بر اساس مساحت ملک، نوع ساختمان و دسته بندی ریسک زلزله تعیین میشود. به عنوان مثال، حق بیمه شاخص برای یک آپارتمان بتن مسلح ۱۰۰ متر مربعی در دسته بندی ریسک اول، طبق تعرفه نوامبر ۲۰۲۶، قبل از هرگونه تخفیف یا اضافه بها، ۳۴۶۵ لیر ترکیه است.
خیر، DASK مبلمان، لوازم برقی یا وسایل شخصی منقول را پوشش نمیدهد. این اقلام نیاز به بیمه مسکن اضافی دارند که شامل پوشش مناسب برای وسایل خانه باشد.
طبق الزامات قانونی، میتوان یک توافق اولیه یا یک قرارداد وعده فروش امضا کرد. با این حال، تکمیل ثبت فروش برای ملکی که تحت پوشش سیستم DASK است، مستلزم داشتن یک بیمهنامه معتبر به نام خریدار است که از سپتامبر ۲۰۲۶ لازمالاجرا شده است. بنابراین، بیمه باید قبل از قرار انتقال مالکیت تنظیم شود.
خیر، زیرا پوشش بیمهای محدود به خسارت فیزیکی مستقیم مندرج در بیمهنامه، تا سقف حداکثر مبلغ رسمی تعیینشده است. این بیمه، اثاثیه، خسارات غیرمستقیم یا تمام هزینههای بازسازی را در صورتی که از سقف پوشش موجود فراتر روند، پوشش نمیدهد. بنابراین، DASK را میتوان با بیمه اختیاری مسکن ترکیب کرد تا پوشش وسیعتری به دست آید.
نتیجهگیری: بیمه زلزله برای املاک در ترکیه و نقش آن قبل از خرید
بیمه زلزله برای املاک در ترکیه و نقش آن قبل از خرید، ملاحظات ضروری برای سرمایهگذاران و خریداران است. بیمه DASK نه تنها الزامات قانونی برای انتقال مالکیت را برآورده میکند، بلکه در محدوده پوشش مصوب، محافظت مالی در برابر خسارات زلزله را نیز ارائه میدهد.
در این مقاله، الزامات بیمه DASK در ترکیه، نحوه دریافت بیمه نامه، قیمتها و هزینههای بیمه تحت تعرفه ۲۰۲۶، خسارات تحت پوشش و موارد استثنا و تفاوتهای بین بیمه اجباری زلزله و بیمه اختیاری مسکن را بررسی کردهایم.
با این حال، اهمیت بیمه زلزله قبل از خرید ملک در ترکیه، نیاز به بازرسی مهندسی مستقل از ساختمان و تأیید کیفیت ساخت و ساز، ایمنی سازه و شرایط خاک را منتفی نمیکند. داشتن یک بیمه نامه معتبر لزوماً به معنای ایمن بودن سازه یک ملک نیست.
بنابراین، یک تصمیم درست برای خرید ملک، ترکیبی از بررسیهای حقوقی، بررسی بیمهنامه DASK، ارزیابی مهندسی و انتخاب پوشش بیمه مناسب است. این مراحل به خریداران کمک میکند تا تصمیمات آگاهانهای بگیرند و خطرات مالی مرتبط با مالکیت ملک در ترکیه را کاهش دهند.