Türkiye'de deprem sigortası, özellikle ülkenin farklı bölgelerinde yaşanan sismik hareketlilik göz önüne alındığında, daire veya ev satın almaya karar vermeden önce gayrimenkul yatırımcılarının ve alıcıların anlaması gereken en önemli konulardan biridir.
Türkiye'de, DASK deprem sigortası olarak bilinen zorunlu bir doğal afet sigortası sistemi uygulanmaktadır. Bu sistem, deprem ve depremle bağlantılı bazı afetler nedeniyle konut binalarında meydana gelen maddi hasarlar için finansal tazminat sağlamayı amaçlar.
Türkiye'de gayrimenkul sigortasının önemi yalnızca yasal gerekliliklerin yerine getirilmesi ve tapu devir işlemlerinin tamamlanmasıyla sınırlı değildir. Aynı zamanda satın alma sonrasında ortaya çıkabilecek bazı olası finansal risklere karşı alıcının korunmasını da kapsar.
Bu nedenle DASK şartlarını, Türkiye'de DASK sigortası fiyatını, sigorta teminatının sınırlarını ve zorunlu deprem sigortası ile ek konut sigortası arasındaki farkı bilmek, alıcının daha bilinçli bir gayrimenkul kararı vermesine yardımcı olur.
Bu yazıda, Türkiye'de gayrimenkul satın almadan önce deprem sigortasının önemini, poliçenin nasıl düzenleneceğini, 2026 tarifesine göre sigorta maliyetini, sigortanın neleri kapsayıp neleri kapsam dışında bıraktığını ve satın alma sözleşmesini imzalamadan veya taşınmazı alıcının adına tescil ettirmeden önce yapılması gereken kontrolleri ele alıyoruz.
Türkiye'de DASK Deprem Sigortası Nedir ve Gayrimenkul Satın Almadan Önce Neden Önemlidir?
Türkiye'de zorunlu deprem sigortası resmî olarak DASK adıyla bilinir. Bu isim, sistemi düzenlemekten sorumlu olan Doğal Afet Sigortaları Kurumu'nun kısaltmasıdır.
DASK Sigortasını Düzenleyen Kanun ve Türkiye'deki Sigorta Teminatının Kapsamı
Bu sistem, konut sahiplerine depremler nedeniyle meydana gelen maddi hasarlara karşı finansal koruma sağlamak amacıyla 6305 sayılı Afet Sigortaları Kanunu kapsamında oluşturulmuştur.
Bu sistem ticari konut sigortasından farklıdır. Çünkü resmî olarak belirlenmiş kurallara, tarifelere ve teminat limitlerine tabidir. Poliçeler yalnızca Türkiye'deki sigorta şirketleri ve yetkili acenteler aracılığıyla düzenlenir.
Türkiye'de Gayrimenkul Satın Almadan Önce Deprem Sigortası Neden Önemlidir?
Türkiye'de gayrimenkul satın almadan önce deprem sigortası yaptırmanın başlıca faydaları şunlardır:
- Finansal koruma: Deprem sonucunda sigorta kapsamındaki yapısal bölümlerde meydana gelen hasarların karşılanmasını sağlar.
- Yasal gerekliliklerin yerine getirilmesi: Sistem kapsamındaki konutlar için sigorta zorunludur ve mülkiyet devri sırasında talep edilir.
- Yatırım risklerinin azaltılması: Alıcının gayrimenkul için mevcut finansal koruma düzeyini anlamasına yardımcı olur.
- Resmî işlemlerin kolaylaştırılması: Gayrimenkul işlemlerinin ve bazı temel hizmetlere ilişkin süreçlerin tamamlanmasına katkı sağlar.
- Finansal planlama: Gayrimenkul sahipliğiyle bağlantılı yıllık sigorta giderlerinin hesaplanmasına yardımcı olur.
Geçerli bir DASK poliçesinin bulunması, binanın yapısal açıdan güvenli olduğu veya mühendislik incelemesinden geçtiği anlamına gelmez. DASK finansal güvence sağlar; bina güvenlik belgesi değildir.
Türkiye'de Gayrimenkul Satın Alırken DASK Zorunlu mudur?
Evet. Zorunlu deprem sigortası, sistem kapsamındaki gayrimenkuller için gereklidir. 5 Eylül 2026 tarihinden itibaren, resmî prosedürlere uygun olarak mülkiyet devri tamamlanmadan önce alıcı adına yeni bir DASK poliçesi düzenlenmesi gerekmektedir.
Satışın Tapu Müdürlüğü'nde veya noter aracılığıyla (Noter) tescil edilmesiyle satıcının poliçesinin geçerliliği sona erer. Bu nedenle alıcının gayrimenkul işlemini tamamlamadan önce kendi adına yeni bir poliçe düzenletmesi gerekir.
Satın alma kararı vermeden önce Türkiye'de zorunlu DASK deprem sigortası hakkında bilmeniz gereken her şeyi keşfedin. Poliçe düzenleme şartlarından sigorta kapsamına, fiyatlardan gayrimenkulünüzü ve yatırımınızı koruma yöntemlerine kadar tüm ayrıntıları inceleyin.
Türkiye'de Gayrimenkuller İçin Deprem Sigortası Neleri Kapsar ve Teminat Sınırları Nelerdir?
DASK'ı gayrimenkul için tek koruma yöntemi olarak değerlendirmeden önce teminat ayrıntılarını bilmek önemlidir. Çünkü zorunlu sigorta belirli hasarları kapsar ve deprem sonrasında malikin karşılaşabileceği tüm zararları karşılamaz.
Türkiye'de Deprem Sigortası Neleri Kapsar?
DASK, depremler ve bunlarla bağlantılı olaylar nedeniyle meydana gelen doğrudan maddi hasarları kapsar. Sigorta teminatına giren bina bölümleri şunlardır:
- Binanın temelleri.
- Ana duvarlar ve bağımsız konut bölümleri arasındaki ortak duvarlar.
- İstinat duvarları ve bahçe duvarları.
- Çatılar ve döşemeler.
- Merdivenler ve koridorlar.
- Asansörler ve sahanlıklar.
- Bina çatıları ve bacalar.
- Benzer yapısal ve tamamlayıcı bölümler.
Teminat, poliçede belirtilen sigorta bedeli sınırları içinde binanın kısmen veya tamamen hasar görmesini kapsar.
DASK Sigortası Hangi Hasarları Karşılamaz?
Zorunlu sigorta, depremle bağlantılı tüm kayıplar için kapsamlı bir tazminat sağlamaz. Başlıca teminat dışı durumlar şunlardır:
- Mobilyalar, elektrikli cihazlar ve taşınabilir kişisel eşyalar.
- Enkaz kaldırma masrafları.
- Gayrimenkulün kullanılamaması nedeniyle oluşan kira kayıpları veya gelir kaybı.
- Alternatif konaklama ve geçici barınma giderleri.
- Bedensel yaralanmalar ve can kayıpları.
- Manevi zararlar ve dolaylı mali yükümlülükler.
Sigorta kapsamındaki bir riskten doğrudan kaynaklanmayan, binanın kendi kusurlarının zaman içinde gelişmesi sonucu oluşan hasarlar.
Bu nedenle mobilyaları, kişisel eşyaları ve DASK kapsamı dışında kalan riskleri güvence altına alan ek bir konut sigortası yaptırılması tavsiye edilir.
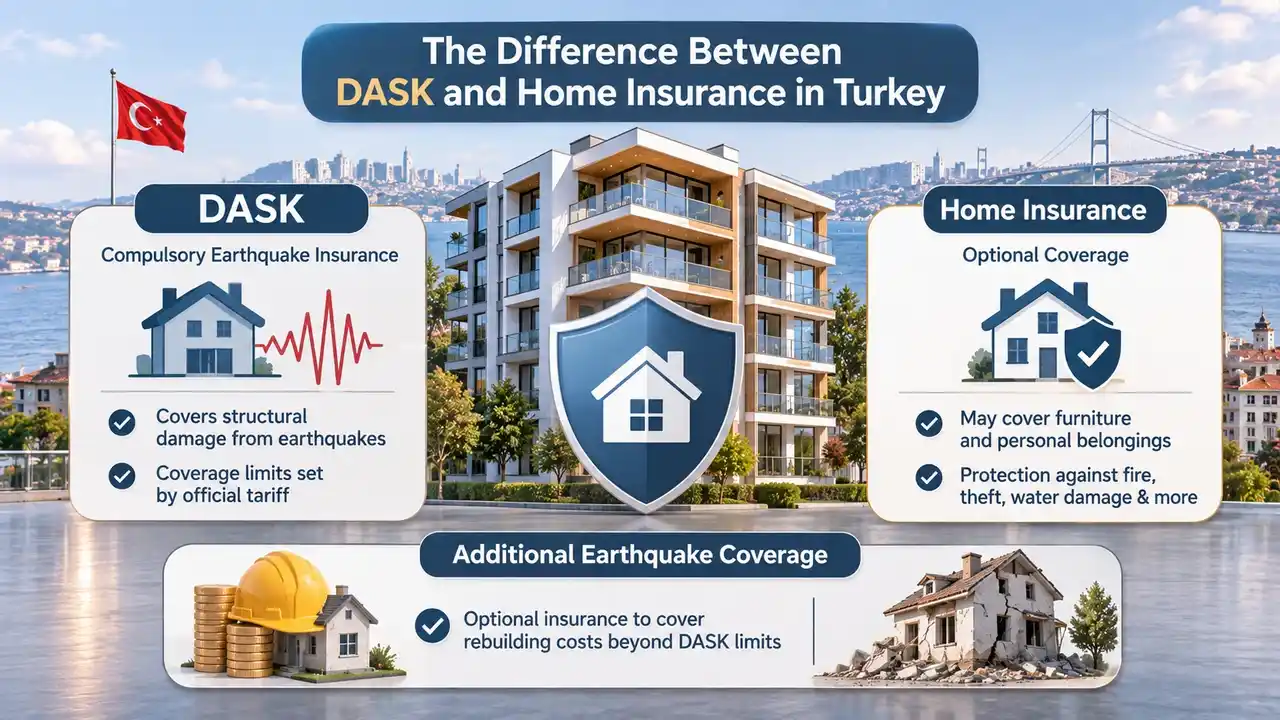
Türkiye'de DASK ile Konut Sigortası Arasındaki Fark
Zorunlu deprem sigortası ile isteğe bağlı konut sigortası, teminat kapsamları bakımından farklıdır. İlki deprem kaynaklı yapısal hasarlara odaklanırken ikincisi poliçe şartlarına bağlı olarak daha geniş bir koruma sağlayabilir. Başlıca farklar şunlardır:
- DASK: Sistem kapsamındaki gayrimenkuller için zorunlu sigortadır ve teminat limitleri resmî tarifeye göre belirlenir.
- Konut sigortası: Mobilyaları, kişisel eşyaları, yangın, hırsızlık, su hasarı ve diğer riskleri kapsayabilen isteğe bağlı sigortadır.
- Ek deprem teminatı: DASK'ın azami teminat limitini aşan yeniden inşa maliyetlerini karşılamak için ek sigorta satın alınabilir.
Dolayısıyla zorunlu sigorta ile ek konut sigortasının birlikte yaptırılması, gayrimenkul sahibine daha geniş finansal koruma sağlayabilir.
Türkiye'de depreme dayanıklı bina tasarımına ilişkin mühendislik standartlarını ve temel teknik özellikleri inceleyin. Yapı kalitesini bilmenin, uygun gayrimenkulü seçmeden önce daha güvenli bir konut tercih etmenize nasıl yardımcı olabileceğini öğrenin.
Mülkünüzü hızlı ve şeffaf bir şekilde satmak için güvenilir bir emlak platformu mu arıyorsunuz?
EmlakPlatform sadece bir seçenek değil, sizin için akıllı bir çözümdür. Gelişmiş teknoloji, tam şeffaflık ve profesyonel destek sunuyoruz
2026 Yılında Türkiye'de DASK Sigortası Fiyatları ve Maliyeti Etkileyen Faktörler
Türkiye'de DASK sigortasının fiyatı gayrimenkule göre değişir. Maliyet; konum, deprem risk grubu, yapının taşıyıcı sistemi, alanı, yapı ruhsatının düzenlendiği yıl ve kat sayısı gibi faktörlere bağlıdır.
Resmî Tarifeye Göre Türkiye'de Deprem Sigortası Maliyeti
1 Kasım 2026 tarihinden itibaren geçerli olan resmî tarife tablosuna göre sigorta bedelinin hesaplanmasında esas alınan yeniden inşa maliyetleri şöyledir:
Betonarme binalar: Metrekare başına 12.288 Türk lirası.
Diğer yapı türlerindeki binalar: Metrekare başına 8.192 Türk lirası.
Sigorta bedeli, gayrimenkulün alanının kabul edilen metrekare maliyetiyle çarpılması ve ardından konuma ve yapı türüne göre risk oranının uygulanmasıyla hesaplanır.
Türkiye'de DASK Sigortasının Fiyatını Hangi Faktörler Etkiler?
Sigorta maliyetini etkileyen başlıca faktörler şunlardır:
Gayrimenkulün coğrafi konumu: Türkiye'deki bölgeler, konum ve risk düzeyine göre yedi risk grubuna ayrılır.
Yapı türü: Betonarme binalar ile diğer yapı türleri için farklı tarifeler uygulanır.
Yapı ruhsatının düzenlendiği yıl: İnşaat ruhsatı 2000 yılından önce düzenlenen binalara %10 ek ücret uygulanır.
Kat sayısı: Betonarme binalarda tarifeye yönelik düzenlemeler uygulanır:
Zemin üzerindeki kat sayısı üçü geçmeyen binalara %10 indirim.
Zemin üzerinde sekiz veya daha fazla katı bulunan binalara %10 ek ücret.
Poliçe yenileme: Poliçenin sona erme tarihinden itibaren 30 gün içinde yenilenmesi durumunda, geçerli şartlara bağlı olarak %20 yenileme indirimi uygulanır.
2026 Yılında DASK'ın Azami Teminat Limiti Ne Kadardır?
Resmî tarifeye göre 1 Kasım 2026 itibarıyla tek bir gayrimenkul için azami sigorta teminatı 2.605.100 Türk lirasıdır. Sigorta bedeli, arsa değeri hariç tutularak gayrimenkulün yeniden inşa maliyetine göre hesaplanır ve belirlenen azami limiti aşamaz.
Bir dairenin piyasa değeri, DASK'ın azami teminat limitini aşabilir. Bunun nedeni, sigortanın satın alma fiyatına veya arsa değerine değil, yeniden inşa maliyetine dayanmasıdır. Kalan tutarı güvence altına almak için ek sigorta yaptırılabilir.
Depremlerin İstanbul ve Türkiye gayrimenkul piyasasını nasıl etkilediğini keşfedin. Gayrimenkul satın almadan önce daha bilinçli bir yatırım kararı verebilmek için hangi kriterlerin değerlendirilmesi gerektiğini öğrenin.
Türkiye'de DASK Sigortası Şartları ve Gayrimenkul Satın Almadan Önce Poliçe Nasıl Düzenlenir?
Özellikle ilk kez gayrimenkul satın alan veya mülkiyeti kendi adına tescil ettirmeyi planlayan alıcıların, Türkiye'deki DASK sigortası şartlarını ve poliçe düzenlenmesi için gereken bilgileri bilmesi gerekir.
Türkiye'de DASK Sigortası Şartları
Zorunlu sigorta sistemi, yasal şartları karşılayan belirli binaları ve gayrimenkul birimlerini kapsar. Bunların başlıcaları şunlardır:
- Tapu siciline kayıtlı ve özel mülkiyete tabi konut binaları.
- 634 sayılı Kat Mülkiyeti Kanunu'na tabi daireler ve bağımsız bölümler.
- Sistem kapsamındaki binalarda ticari veya ofis amaçlı kullanılan bağımsız bölümler.
- Devlet tarafından inşa edilen veya doğal afetlerle bağlantılı kamu finansmanıyla yapılan konut binaları.
- Belirlenen şartlara göre kat irtifakı (Kat İrtifakı) bulunan binalar.
Kurumun düzenlemelerine göre tapu sicilindeki sınıflandırma işlemleri henüz tamamlanmamış bazı gayrimenkuller.
DASK Sigortası Kapsamı Dışındaki Binalar ve Alternatif Sigorta Seçenekleri
Sanayi ve ticari tesisler, projeleri veya mühendislik hizmetleri bulunmayan binalar, yıkılması kararlaştırılan yapılar ve yasal düzenlemelere göre yapısal açıdan mevzuata aykırı olan bazı gayrimenkuller zorunlu sigorta kapsamı dışında tutulur.
Bu binaların DASK kapsamı dışında olması, sigortalanmalarının imkânsız olduğu anlamına gelmez. Gayrimenkulün niteliğine, yapısal durumuna ve sigorta şirketlerinin teminat şartlarına göre isteğe bağlı sigorta seçenekleri değerlendirilebilir.
Türkiye'de DASK Sigortası Nasıl Yaptırılır?
DASK poliçesi yetkili sigorta şirketleri ve acenteleri aracılığıyla, ayrıca sigorta ve finans kuruluşlarının sunduğu ilgili kanallar üzerinden düzenlenebilir. İşlem genellikle aşağıdaki adımlardan oluşur:
Birinci Adım: Sigorta Ettirenin Bilgilerini Hazırlama
Başvuru sahibinin, poliçe sahibine ait kişisel bilgileri sunması gerekir. Bunlar arasında kişinin hukuki statüsüne göre tam adı, Türkiye Cumhuriyeti kimlik numarası veya vergi kimlik numarası bulunur.
Sigortalının bilgilerinin doğruluğunu sağlamak ve sigorta şirketindeki poliçe düzenleme ve takip işlemlerini kolaylaştırmak için geçerli bir telefon numarası ve temel iletişim bilgileri de verilmelidir.
İkinci Adım: Gayrimenkul Bilgilerini Hazırlama
Gayrimenkul bilgileri; açık adresi, on haneli Ulusal Adres Kodu'nu (Adres Kodu), tapu bilgilerini (Tapu), inşaat yılını veya yapı ruhsatının düzenlendiği yılı, taşıyıcı sistem türünü ve kat sayısını kapsar.
Ayrıca dairenin metrekare cinsinden brüt alanı, binanın yapısal durumu ve konut biriminin kullanım amacı da belirtilmelidir. Bu bilgiler, sigorta bedelinin ve yıllık primin doğru hesaplanmasını sağlar.
Üçüncü Adım: Sigorta Bedelinin Hesaplanması
Gayrimenkulün brüt alanı, taşıyıcı sistem türü ve binanın konumu esas alınarak sigorta bedelinin belirlenmesi için bilgiler dikkatle incelenir. Bu işlem, resmî DASK kurumunun onayladığı standartlara uygun olarak gerçekleştirilir.
Bu bilgilere göre yıllık sigorta primi, resmî tarife ve deprem risk grubu dikkate alınarak hesaplanır. Gayrimenkule uygulanan indirimler ve ek ücretler de hesaba katılır.
Dördüncü Adım: Poliçenin Düzenlenmesi ve Prim Ödemesi
Sigorta şirketi, poliçe sahibine ve gayrimenkule ait bilgileri inceledikten ve resmî şartlara uygunluğunu doğruladıktan sonra ödenecek primi hesaplar ve DASK tarafından onaylanan tarifeye göre sigorta teminatını belirler.
Başvurunun onaylanmasının ardından poliçe sigortalının adına düzenlenir. Düzenleme işlemini tamamlamak için yıllık prim, sigorta şirketinin veya yetkili acentenin sunduğu ödeme yöntemleri kullanılarak ödenir.
Beşinci Adım: Poliçenin Kontrol Edilmesi
Poliçedeki sigortalının adı, gayrimenkul adresi, Ulusal Adres Kodu, toplam alanı ve yapı türünün doğruluğu kontrol edilmelidir. Ayrıca sigortanın başlangıç ve bitiş tarihleri de incelenmelidir.
Bilgilerin doğru olması büyük önem taşır. Çünkü DASK sistemi poliçe düzenlenirken sunulan verilere dayanır. Hatalı bilgiler veya gerçeğe aykırı beyanlar, tazminatın azalmasına ya da sigortalının mali kayıp yaşamasına neden olabilir.
Türkiye'de gayrimenkul satın alırken karşılaşılabilecek başlıca hukuki, yapısal ve finansal riskleri ve satın alma işlemini tamamlamadan veya sözleşmeyi imzalamadan önce dolandırıcılık ve kayıplara karşı sizi koruyabilecek temel kontrol adımlarını öğrenin.
Türkiye'de Gayrimenkul Satın Almak ve Deprem Sigortası: Sözleşmeyi İmzalamadan Önce Nelere Bakılmalı?
Türkiye'de gayrimenkul satın alırken deprem sigortası poliçesi yalnızca idari bir işlem olarak değerlendirilmemelidir. Poliçe, gayrimenkulün hukuki, teknik ve finansal inceleme sürecinin bir parçası olmalıdır.
Geçerli bir DASK poliçesinin bulunması, binanın depreme dayanıklı olduğunu kanıtlamaz; temellerin, kolonların veya betonarme kirişlerin kalitesini ve güvenliğini de doğrulamaz. Bu nedenle sigorta kontrolü, binanın yapısal durumunun incelenmesiyle birlikte yürütülmelidir.
Türkiye'de Daire Satın Almadan Önce Deprem Sigortasının Kontrol Edilmesi
Satın alma işlemini tamamlamadan önce aşağıdaki noktaların incelenmesi tavsiye edilir:
- DASK poliçesinin bulunup bulunmadığını kontrol edin: Satıcıdan poliçenin bir kopyasını isteyin; poliçe numarasını, geçerlilik süresini ve gayrimenkul bilgileriyle uyumunu doğrulayın.
- Gayrimenkul bilgilerini tapuyla karşılaştırın: Sigorta poliçesindeki adresi, bağımsız bölüm numarasını ve alanı tapu belgesiyle karşılaştırın.
- İnşaat yılını inceleyin: Özellikle eski gayrimenkulleri satın alırken yapı ruhsatının düzenlendiği yılı kontrol edin.
- Taşıyıcı sistemi doğrulayın: Yapının taşıyıcı sistem türünü ve onaylı mühendislik projelerine uygunluğunu kontrol edin.
- Bağımsız mühendislik incelemesi yaptırın: Binayı, kolonlarını, taşıyıcı duvarlarını ve olası yapısal aykırılıkları incelemesi için bir mühendisten destek alın.
- Konum risklerini değerlendirin: Satın alma kararı vermeden önce bölgenin deprem risk seviyesini ve zemin koşullarını kontrol edin.
- Alıcı adına yeni poliçe düzenletin: 5 Eylül 2026 tarihinden itibaren tapuda veya noter aracılığıyla mülkiyet devri yapılmadan önce DASK poliçesi alıcı adına düzenlenmelidir.
DASK Bulunması Gayrimenkulün Depreme Karşı Güvenli Olduğu Anlamına Gelir mi?
Sigorta, hasar meydana geldiğinde sınırlı finansal koruma sağlar; ancak binanın depreme dayanıklılığını veya yapısal güvenliğini değerlendirmez. Eski bir binanın geçerli DASK poliçesi bulunmasına rağmen ayrıntılı mühendislik incelemesine ihtiyaç duyması mümkündür. Bu nedenle satın alma kararı birbiriyle bağlantılı üç temel unsura dayanmalıdır:
- Hukuki boyut: Tapu, ruhsatlar ve gayrimenkulün hukuki durumunun güvenilirliği.
- Mühendislik boyutu: İnşaat kalitesi, temeller, taşıyıcı sistem ve zemin koşulları.
- Sigorta boyutu: Doğru ve geçerli bir DASK poliçesinin bulunması ve ek teminat ihtiyacının belirlenmesi.
Bu unsurların birlikte değerlendirilmesi, gayrimenkelin bedelini ödemeden veya mülkiyeti devralmadan önce risklerin azaltılmasına ve gerçek durumunun anlaşılmasına yardımcı olur.
Türkiye'de gayrimenkul satın almak için gereken yasal işlemleri ve belgeleri inceleyin. Gayrimenkul bedelini ödemeden önce mülkiyetin nasıl kontrol edileceğini ve tapu devrinin gecikme ve ek maliyetlerden kaçınarak nasıl tamamlanacağını öğrenin.
Türkiye'de Deprem Sigortası ile Konut Sigortasının Karşılaştırma Tablosu
| Karşılaştırma Kriteri | DASK Sigortası | Konut Sigortası |
| Sigortanın niteliği | Sistem kapsamındaki gayrimenkuller için zorunlu | İsteğe bağlı |
| Düzenleyici kurum | DASK Kurumu | Sigorta şirketleri |
| Deprem hasarı teminatı | Evet, resmî limitler dahilinde | Poliçe şartlarına bağlı |
| Yapısal hasarlar | Evet | Teminat kapsamına bağlı |
| Mobilya ve elektronik cihazlar | Hayır | Teminat altına alınabilir |
| Yangın | Deprem kaynaklı olanlar | Poliçeye bağlı |
| Hırsızlık | Hayır | Teminat altına alınabilir |
| Su hasarı | Temel teminat kapsamında değildir | Teminat altına alınabilir |
| Alternatif konaklama giderleri | Hayır | Teminat altına alınabilir |
| Azami teminat | Kasım 2026'da 2.605.100 TL | Anlaşılan sigorta bedeline göre |
| Sigorta süresi | Bir yıl | Poliçe süresine göre |
| Ek teminat imkânı | İsteğe bağlı sigortayla | Şirketin şartlarına bağlı |
Türkiye'de Gayrimenkul İçin Deprem Sigortası Hakkında Sıkça Sorulan Sorular
Evet, zorunlu deprem sigortası sistemi kapsamındaki gayrimenkuller için bu sigorta zorunludur ve sigorta yaptırmak için Türk vatandaşı olma şartı aranmaz. Yabancı alıcının, 5 Eylül 2026'dan beri yürürlükte olan prosedürler uyarınca satış tescil işlemini tamamlamadan önce kendi adına bir poliçe düzenletmesi gerekir.
Tüm gayrimenkuller için geçerli tek bir sabit fiyat yoktur. Maliyet; gayrimenkulün yüzölçümüne, yapı türüne ve deprem risk grubuna göre belirlenir. Örneğin, Kasım 2026 tarifesine göre birinci risk grubunda yer alan 100 metrekarelik betonarme bir dairenin indirimler veya olası ek ücretler öncesindeki gösterge niteliğindeki sigorta primi 3.465 Türk lirasıdır.
Hayır, DASK mobilyaları, elektrikli ev aletlerini veya taşınabilir kişisel eşyaları kapsamaz. Bu eşyaların güvence altına alınması için ev eşyalarına yönelik uygun teminatları içeren ek bir konut sigortası yaptırılması gerekir.
Yasal şartlara uygun olarak ön anlaşma yapılabilir veya satış vaadi sözleşmesi imzalanabilir. Ancak DASK sistemi kapsamındaki bir gayrimenkulün satış tescil işleminin tamamlanması için Eylül 2026'dan beri yürürlükte olan güncelleme uyarınca alıcı adına düzenlenmiş geçerli bir poliçe gereklidir. Bu nedenle sigorta, mülkiyet devri randevusundan önce hazırlanmalıdır.
Hayır, çünkü teminat yalnızca poliçe kapsamındaki doğrudan maddi hasarlarla ve resmî olarak belirlenmiş azami tutarla sınırlıdır. Mobilyaları, dolaylı kayıpları veya yeniden inşa maliyetlerinin mevcut teminat limitini aşan kısmını kapsamaz. Bu nedenle daha geniş bir koruma sağlamak için DASK, isteğe bağlı konut sigortasıyla birlikte yaptırılabilir.
Sonuç: Türkiye'de Gayrimenkul İçin Deprem Sigortası ve Satın Alma Öncesindeki Rolü
Türkiye'de gayrimenkul için deprem sigortası ve bu sigortanın satın alma öncesindeki rolü, yatırımcılar ve alıcılar açısından temel konulardan biridir. DASK sigortası yalnızca mülkiyet devri için gereken yasal şartları karşılamakla kalmaz, aynı zamanda onaylanan teminat limitleri dahilinde deprem hasarlarına karşı finansal koruma sağlar.
Bu yazıda Türkiye'deki DASK sigortası şartlarını, poliçenin nasıl düzenleneceğini, 2026 tarifesine göre sigorta fiyatlarını ve maliyetini, teminat kapsamındaki hasarları ve istisnaları, ayrıca zorunlu deprem sigortası ile isteğe bağlı konut sigortası arasındaki farkları ele aldık.
Bununla birlikte, Türkiye'de gayrimenkul satın almadan önce deprem sigortasının önem taşıması, binanın bağımsız mühendislik incelemesinden geçirilmesi ve inşaat kalitesinin, taşıyıcı sistem güvenliğinin ve zemin koşullarının kontrol edilmesi gerekliliğini ortadan kaldırmaz. Geçerli bir sigorta poliçesine sahip olmak, gayrimenkulün yapısal açıdan güvenli olduğu anlamına gelmez.
Bu nedenle doğru bir gayrimenkul kararı; hukuki işlemlerin güvenilirliğinin, DASK poliçesinin, mühendislik değerlendirmesinin ve uygun sigorta teminatının birlikte incelenmesini gerektirir. Bu adımlar, alıcının bilinçli bir karar vermesine ve Türkiye'de gayrimenkul sahibi olmanın finansal risklerini azaltmasına yardımcı olur.