在土耳其,地震保险是房地产投资者和买家在决定购买公寓或房屋之前应该了解的最重要的措施之一,尤其考虑到该国不同地区都受到地震活动的影响。
土耳其已推出强制性自然灾害保险制度,称为DASK地震保险。其目的是为地震及相关灾害造成的住宅建筑物理损坏提供经济赔偿。
在土耳其,房产保险的重要性不仅限于满足法律要求和完成房产过户手续,它还能保护买家免受购房后可能出现的各种潜在财务风险。
因此,了解 DASK 要求、土耳其 DASK 保险费用、保险范围限制以及强制性地震保险和附加房屋保险之间的区别,有助于购房者做出更明智的房产决策。
本文探讨了在土耳其购买房产之前购买地震保险的重要性、如何获得保单、2026 年费率下的保险费用、保单的承保范围和除外责任,以及在签署购买协议或将房产登记在买方名下之前应完成的检查。
土耳其的DASK地震保险是什么?为什么在购买房产前购买DASK地震保险很重要?
土耳其的强制性地震保险正式名称为DASK。该名称是自然灾害保险机构(Doğal Afet Sigortaları Kurumu)的缩写,该机构负责管理这一保险体系。
土耳其有关DASK保险的法律及保险范围的性质
该系统是根据第 6305 号灾害保险法建立的,旨在为房主提供经济保障,以应对地震造成的住宅财产的物理损坏。
该体系与商业房屋保险不同,因为它受官方制定的规则、收费标准和承保范围限制的约束。保单仅通过土耳其的保险公司和授权代理人签发。
在土耳其购房前,地震保险为何如此重要?
在土耳其购买房产之前,购买地震保险非常重要,原因有以下几点:
- 财务保障:它赔偿因地震造成的被保险结构部件的损坏。
- 符合法律要求:对于该系统涵盖的住宅物业,保险是强制性的,并且在所有权转移时也需要保险。
- 降低投资风险:帮助买家了解房产可获得的财务保障水平。
- 简化官方流程:它有助于完成房产交易并获得某些基本服务。
- 财务规划:它可以帮助买家估算拥有房产相关的年度保险费用。
拥有有效的DASK保单并不意味着建筑物结构安全或已通过工程检验。它提供的是财务保险,而非建筑安全证书。
在土耳其购买房产时,DASK保险是强制性的吗?
是的。该系统覆盖范围内的房产必须购买强制性地震保险。自2026年9月5日起,根据相关官方程序,在完成所有权转移之前,必须以买方的名义签发新的DASK保单。
卖方的保险单在房产交易登记时失效,无论是在土地登记处还是通过公证处登记。因此,买方必须在完成房产交易前购买自己的保险单。
了解土耳其强制性 DASK 地震保险的所有相关信息,包括签发要求、保险范围、价格以及在做出购买决定前保护您的财产和房地产投资的方法。
土耳其地震保险涵盖哪些财产损失?其承保范围的上限是多少?
在将地震灾害保险(DASK)作为唯一的财产保障方式之前,务必了解其承保范围的具体细节。强制性保险仅涵盖特定类型的损失,并不包括地震后业主可能遭受的所有损失。
土耳其地震保险涵盖哪些内容?
DASK承保地震及相关事件造成的直接物理损失。其保险范围包括以下建筑构件:
- 打好基础。
- 住宅单元之间的主墙和共用墙。
- 挡土墙和花园围墙。
- 屋顶和地板。
- 楼梯和走廊。
- 电梯和平台。
- 建造屋顶和烟囱。
- 相似的结构和补充成分。
保险范围包括建筑物部分或全部损坏,具体金额以保单中规定的保险金额为准。
DASK保险不承保哪些损失?
强制保险并不能全面赔偿所有地震造成的损失。主要除外责任包括:
- 家具、电器和可移动的个人物品。
- 垃圾清理费用。
- 因房产无法使用而造成的租金损失或收入损失。
- 其他住宿和临时住房费用。
- 人身伤害和死亡。
- 非物质损害和间接经济责任。
建筑物自身缺陷随着时间推移造成的损害,并非由保险风险直接造成的损害。
因此,建议购买额外的房屋保险,以涵盖家具、个人物品以及 DASK 保险不涵盖的风险。
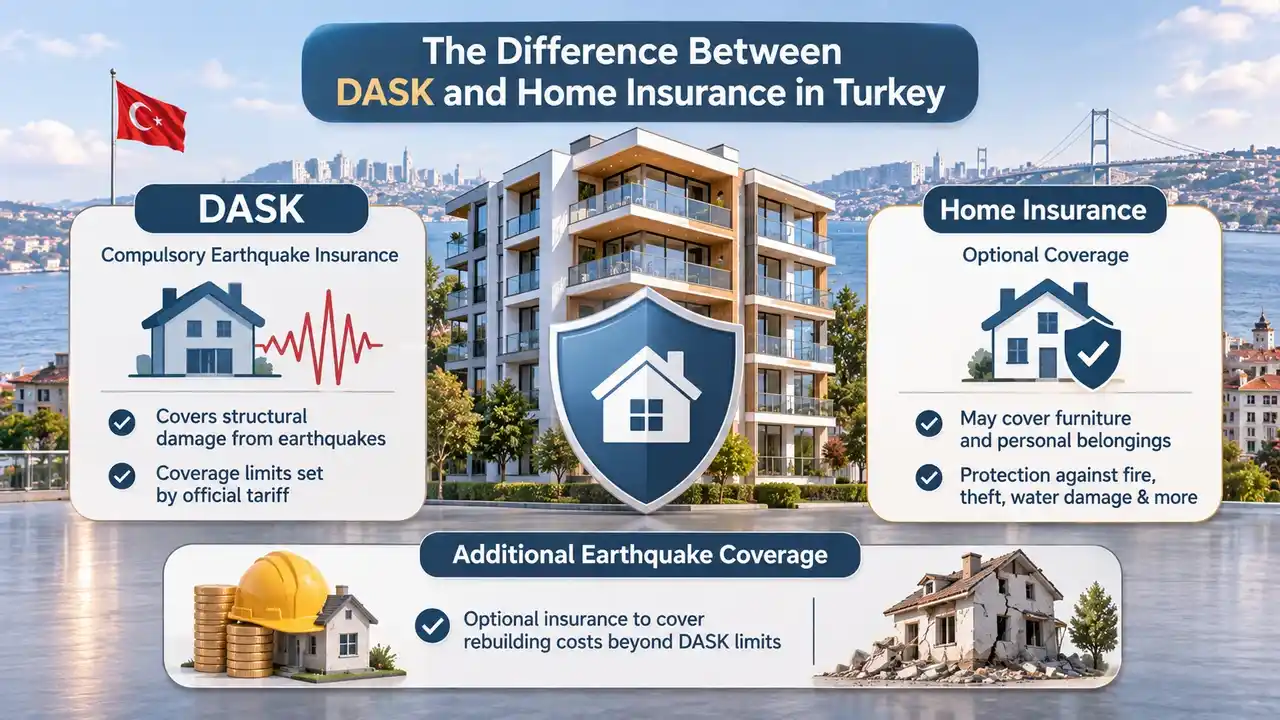
土耳其DASK和房屋保险的区别
强制性地震保险和可选房屋保险的承保范围有所不同。前者侧重于地震造成的房屋结构损坏,而后者则可根据保单条款提供更广泛的保障。主要区别包括:
- DASK:对系统覆盖范围内的财产强制投保,承保范围由官方收费标准确定。
- 房屋保险:一种可选保险,可涵盖家具、个人物品、火灾、盗窃、水灾和其他风险。
- 额外地震保险:可以购买额外保险来支付超过 DASK 最高保险限额的重建费用。
因此,将强制性保险与额外的房屋保险结合起来,可以为房主提供更广泛的财务保障。
了解土耳其抗震建筑设计的工程标准和基本规范,以及了解建筑质量如何帮助您在最终选择之前选择更安全的房产。
2026年土耳其DASK保险价格及影响成本的因素
在土耳其,DASK保险的费用因房产而异。其价格取决于诸多因素,例如地理位置、地震风险等级、结构体系、建筑面积、建筑许可证年份以及楼层数。
土耳其地震保险官方收费标准下的费用
根据2026年11月1日生效的官方收费标准,用于计算保险金额的核准重建费用为:
钢筋混凝土建筑:每平方米 12,288 土耳其里拉。
采用其他结构类型建造的建筑物:每平方米 8,192 土耳其里拉。
保险价值的计算方法是:将房产面积乘以每平方米的核准重建成本,然后根据位置和建筑类型应用风险率。
哪些因素会影响土耳其DASK保险的费用?
影响保险费用的因素有很多,其中包括:
该房产的地理位置:土耳其各地区根据地理位置和风险等级分为七个风险组。
建筑类型:钢筋混凝土建筑和其他结构类型适用不同的收费标准。
建筑许可证签发年份:对于 2000 年之前签发的建筑许可证,需加收 10% 的附加费。
楼层数:钢筋混凝土建筑适用关税调整:
地上楼层不超过三层的建筑物可享受 10% 的折扣。
地上八层或以上的建筑物需加收 10% 的附加费。
保单续保:在保单到期日后 30 天内续保,可享受 20% 的续保折扣,但须符合适用条件。
2026 年 DASK 保险的最高限额是多少?
根据官方收费标准,截至 2026 年 11 月 1 日,单处房产的最高保险金额为 2,605,100 土耳其里拉。保险金额根据房产的重建成本计算,不包括土地价值,且不得超过规定的最高限额。
由于DASK保险的赔付依据是重建成本而非购买价格或土地价值,因此公寓的市场价值可能超过DASK保险的最高赔付额。您可以购买额外的保险来弥补剩余部分。
了解地震如何影响伊斯坦布尔和土耳其的房地产市场,以及在购买房产之前应该考虑哪些标准,以便做出更明智的投资决策。
土耳其DASK保险要求及购房前如何获得保单
买家需要了解土耳其的 DASK 保险要求以及签发保单所需的信息,尤其是在首次购买房产或计划以自己的名义登记所有权时。
土耳其的DASK保险要求
强制保险制度涵盖符合法律规定的具体建筑物和房产单元,其中包括:
- 已在土地登记处登记且为私人所有的住宅建筑。
- 公寓和独立单元,受第634号公寓法约束。
- 在系统覆盖的建筑物内,用于商业或办公用途的独立单元。
- 由国家或政府资助建造的与自然灾害相关的住宅建筑。
- 具有公寓建筑地役权(Kat İrtifakı)的建筑物,须符合特定条件。
某些房产的土地登记程序尚未按照该机构的规定完成分类。
DASK保险不涵盖的建筑物及其他替代保险方案
某些建筑物不属于强制保险范围,例如工业和商业设施、缺乏已批准项目或工程服务的建筑物、计划拆除的建筑物以及根据适用法律法规规定某些结构不符合规定的建筑物。
被排除在DASK计划之外并不一定意味着这些建筑物无法投保。根据房产的性质、结构状况以及保险公司提供的承保条款,可以考虑其他可选的保险方案。
如何在土耳其获得DASK保险
DASK保单可通过授权的保险公司及其代理人,以及参与的金融和保险机构提供的渠道获得。该流程通常包括以下步骤:
第一步:准备投保人信息
申请人必须提供投保人的个人信息,包括其全名和土耳其身份证号码或税务识别号码(取决于其法律身份)。
还应提供有效的电话号码和基本联系信息,以确保被保险人的详细信息准确无误,并方便保险公司办理保单签发和后续手续。
步骤二:准备房产详情
房产信息包括完整地址、十位数的国家地址代码(Adres Kodu)、产权证信息(Tapu)、建造年份或建筑许可证签发年份、结构体系和楼层数。
这些信息还包括公寓的建筑面积(平方米)、建筑物的结构状况以及住宅单元的预期用途。这些细节有助于确保准确计算保险金额和年度保费。
步骤三:计算保险金额
根据 DASK 官方机构批准的标准,我们会仔细审查房产详情,并根据总建筑面积、结构系统和建筑物位置来确定保险价值。
根据这些信息,年度保险费将按照官方收费标准和地震风险等级计算,并考虑任何适用的折扣和附加费。
第四步:签发保单并缴纳保费
保险公司在审核投保人和财产信息并确认其符合官方要求后,根据 DASK 批准的费率计算应付保费并确定承保金额。
申请获批后,保单将以被保险人的名义签发。之后,被保险人可通过保险公司或其授权代理人提供的支付方式支付年度保费,从而完成保单签发流程。
第五步:审阅政策
必须核对保单详情,以确保投保人姓名、房产地址、国家地址代码、总面积和建筑物类型以及保险生效日期和到期日期均正确无误。
准确的信息至关重要,因为DASK系统依赖于保单签发时提供的详细信息。错误或不实申报可能导致被保险人获得赔偿减少或遭受经济损失。
了解在土耳其购买房产的主要法律、结构和财务风险,以及在完成交易或签署购买协议之前可以保护您免受欺诈和损失的基本验证程序。
在土耳其购买房产和地震保险:签署合同前您应该检查哪些内容?
在土耳其购买房产时,地震保险不应仅仅被视为一项行政要求,而应作为房产法律、技术和财务尽职调查的一部分。
拥有有效的DASK保单并不能证明建筑物具有抗震性能,也不能确认其地基、柱子或钢筋混凝土梁的质量。因此,保险核实必须与对建筑物结构状况的检查相结合。
在土耳其购买公寓前检查地震保险
在完成购买之前,建议您仔细阅读以下几点:
- 检查是否存在 DASK 保单:向卖方索取保单副本,并核实其编号、有效性以及与房产详情的一致性。
- 将房产详情与产权证进行核对:将保险单中规定的地址、单元号和面积与产权证上的信息进行比较。
- 查看建造年份:核实建筑许可证的签发年份,尤其是在购买老旧房产时。
- 核实结构体系:确认结构体系的类型,以及是否符合已批准的工程图纸。
- 安排独立工程检查:聘请工程师检查建筑物、其柱子、承重墙以及任何潜在的结构违规情况。
- 评估场地风险:在决定购买之前,请检查该地区的地震风险等级和土壤条件。
- 以买方名义签发新保单:自 2026 年 9 月 5 日起,DASK 必须在土地登记处或通过公证人办理所有权转移之前以买方名义签发。
拥有 DASK 是否意味着房屋可以抵御地震?
保险在发生损失时提供有限的经济保障,但它并不评估建筑物的抗震性能或结构安全性。即使需要进行详细的工程检查,老旧建筑也可能拥有有效的DASK保单。因此,房产购买决策应基于以下三个互补的方面:
- 法律方面的考虑:产权证的有效性、许可证以及房产的法律地位。
- 工程考虑因素:施工质量、地基、结构框架和土壤条件。
- 保险考虑因素:是否存在有效且准确的 DASK 保单以及是否需要额外的保险。
将这些方面结合起来有助于降低风险,并在付款或转移所有权之前明确房产的实际状况。
了解 在土耳其购买房产所需的法律程序和文件,以及如何在支付房产款项之前自信地审查所有权并完成产权过户,从而避免延误和额外费用。
土耳其地震保险与房屋保险对比表
| 比较标准 | DASK 保险 | 房屋保险 |
| 保险类型 | 该系统涵盖的房产必须遵守此规定 | 选修的 |
| 监管机构 | DASK机构 | 保险公司 |
| 地震灾害保险 | 是的,在官方规定的范围内。 | 受保单条款约束 |
| 结构性损坏 | 是的 | 受保险范围限制 |
| 家具和家电 | 不 | 可以覆盖 |
| 火 | 由地震引起 | 根据该政策 |
| 盗窃 | 不 | 可以覆盖 |
| 水灾 | 不包含在基本保险范围内 | 可以覆盖 |
| 其他住宿费用 | 不 | 可以覆盖 |
| 最大覆盖范围 | 2026年11月,土耳其里拉将达到2,605,100。 | 根据约定的保险金额 |
| 保险期 | 一年 | 根据政策期限 |
| 其他保障选项 | 通过可选保险 | 须遵守公司条款 |
关于土耳其财产地震保险的常见问题
是的,该计划涵盖的房产必须购买强制性地震保险,且土耳其国籍并非获得该保单的必要条件。外国买家必须在完成房产交易登记前,按照2026年9月5日起生效的程序,以本人名义购买保险。
并非所有房产都采用统一的固定价格。价格取决于房产的面积、建筑类型和地震风险等级。例如,根据2026年11月的定价,一套100平方米、地震风险等级为一级的钢筋混凝土公寓的参考溢价为3465土耳其里拉,此价格不包含任何可能的折扣或附加费。
不,DASK 不承保家具、电器或可移动的个人物品。这些物品需要额外购买包含适当家庭财产保障的家庭保险。
根据法律规定,可以签署初步协议或买卖意向书。但是,对于已纳入DASK系统的房产,完成销售登记需要买方持有有效的保单,该保单需符合2026年9月生效的最新规定。因此,应在产权过户预约之前办理保险事宜。
不,因为承保范围仅限于保单中列明的直接财产损失,且最高赔偿金额为官方规定的上限。家具、间接损失或超出承保限额的重建费用均不在承保范围内。因此,DASK 可以与可选的房屋保险结合使用,以获得更全面的保障。
结论:土耳其房产地震保险及其在购房前的作用
在土耳其,地震保险及其在购房前的作用是投资者和买家必须考虑的重要因素。DASK 保险不仅满足所有权转移的法律要求,还能在核定的承保范围内提供地震损失的财务保障。
本文回顾了土耳其的 DASK 保险要求、如何获得保单、2026 年费率下的保险价格和费用、承保损失和除外责任,以及强制性地震保险和可选房屋保险之间的区别。
然而,在土耳其购房前购买地震保险固然重要,但这并不意味着无需对建筑物进行独立的工程检验,也无需核实建筑质量、结构安全性和土壤条件。拥有有效的保险单并不一定意味着房产结构安全。
因此,一项明智的房产购买决策需要结合法律尽职调查、DASK保单审查、工程评估以及选择合适的保险范围。这些步骤有助于买家做出明智的决定,并降低在土耳其拥有房产相关的财务风险。