مسیرهای اقتصاد ترکیه و بازارهای املاک و مستغلات در تابستان 2026
بررسی تحلیلی کاهش تورم در ترکیه و تأثیر مستقیم آن بر بخش املاک و روند سرمایهگذاری بین طلا و مسکن در سال ۲۰۲۶ میلادی.
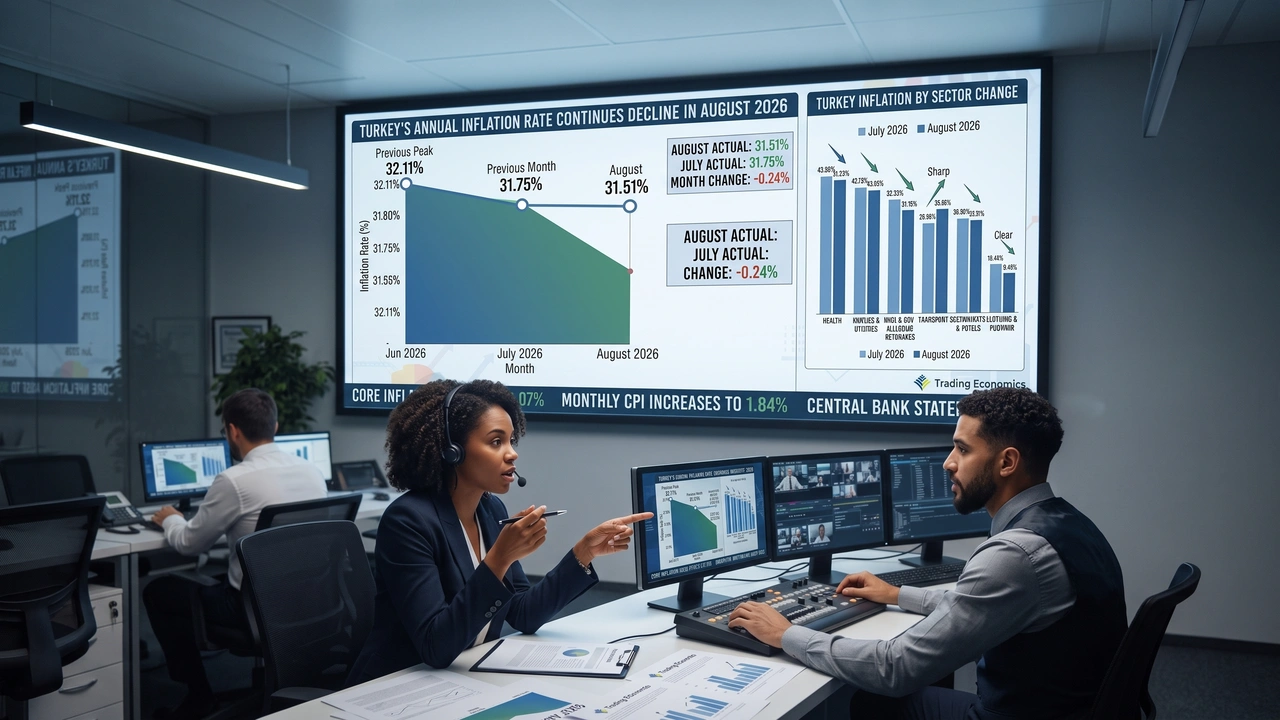
در نیمه دوم سال 2026، اقتصاد ترکیه شاهد یک مرحله حساس و محوری است که در آن سیاستهای انضباط مالی با چالشهای مداوم زندگی و سرمایهگذاری در هم تنیده شدهاند، زیرا تصمیمگیرندگان و بانک مرکزی تلاش میکنند تورم را مهار کرده و ثبات را به بازارهای محلی بازگردانند، در حالی که بخش املاک و مستغلات به عنوان آینهای واقعی ظاهر میشود که میزان واکنش مردم و سرمایهگذاران به این متغیرهای سریع را منعکس میکند. دادههای رسمی برای تابستان امسال، شاخصهای مثبتی را نشان دادهاند که نشاندهنده آغاز فروکش کردن امواج تورمی شدیدی است که پیش از این کشور را درنوردیده بود و کاهش قابل توجهی در نرخ سالانه را ثبت کرده و به سطوح پایینتری در مقایسه با ماههای گذشته رسیده است که نتیجه مستقیم سیاستهای سختگیرانه انقباض پولی است که شامل ثابت نگه داشتن نرخ بهره و نظارت دقیق بر خطرات تورم وارداتی و قیمت انرژی میشود. با وجود این شاخصهای دلگرمکننده در سطح اقتصاد کلان، شهروندان و ساکنان هنوز از هزینههای بالای زندگی، به ویژه در مورد قیمت مسکن، اجاره بها و کالاهای اساسی در مراکز اصلی مانند استانبول و آنکارا، رنج میبرند که خانوادهها را بر آن داشته است تا اولویتهای پسانداز و سرمایهگذاری خود را در بحبوحه تغییرات اساسی در اشتهای بازار بین طلا و داراییهای املاک و مستغلات تغییر دهند. در این مقاله، ما یک مطالعه تحلیلی جامع و دقیق از برجستهترین تغییرات ساختاری در مسیر اقتصاد ترکیه و بازارهای املاک و مستغلات در تابستان 2026 را بررسی خواهیم کرد و به تفصیل به آمار تورم بخشی، انتظارات مصرفکننده و پیامدهای سیاست پولی بر آینده تأمین مالی املاک و مستغلات و سرمایهگذاری داخلی و خارجی خواهیم پرداخت.
تحلیل صحنه اقتصاد کلان در ترکیه (تابستان 2026)
اقتصاد ترکیه در نیمه دوم سال 2026 شاهد مرحلهای حساس و محوری از تغییرات ساختاری است، جایی که سیاستهای انضباط مالی و پولی با چالشهای جاری زندگی و سرمایهگذاری در هم تنیده شدهاند. در زمانی که تصمیمگیرندگان اقتصادی و بانک مرکزی ترکیه به دنبال مهار تورم و بازگرداندن ثبات به بازارهای محلی هستند، بخش املاک و مستغلات و بازارهای دارایی به عنوان آینهای ظاهر میشوند که میزان واکنش عموم مردم و سرمایهگذاران به این تغییرات سریع را منعکس میکند.
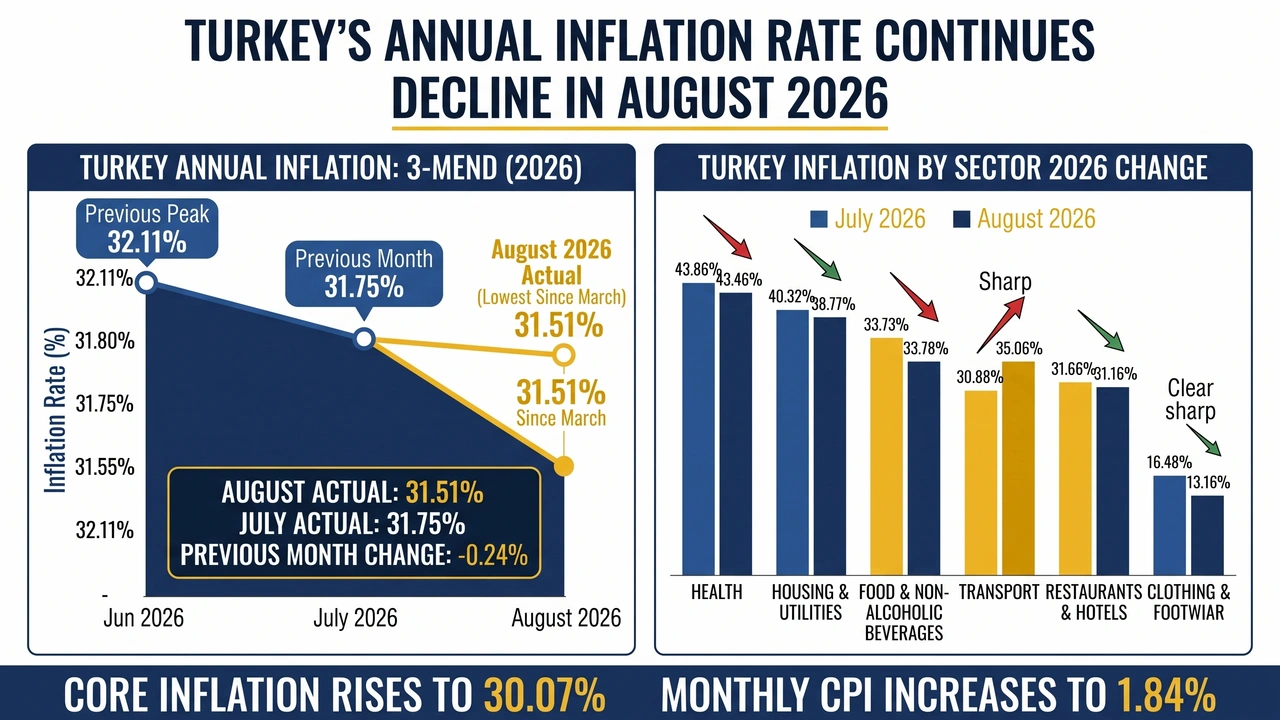
دادههای رسمی منتشر شده توسط موسسات آماری و بانک مرکزی در طول ماههای ژوئیه و اوت ۲۰۲۶، شاخصهای مثبتی را نشان داد که نشاندهنده آغاز فروکش کردن امواج تورمی شدیدی است که طی سالهای گذشته به اقتصاد ترکیه ضربه زده بود. نرخ تورم سالانه برای سومین ماه متوالی کاهش قابل توجهی را ثبت کرد و در اوت ۲۰۲۶ به ۳۱.۵۱ درصد رسید، در حالی که در ماه ژوئیه ۳۱.۷۵ درصد بود، بنابراین از انتظارات بازار که انتظار ثبت حدود ۳۱.۶۲ درصد را داشتند، فراتر رفت و به پایینترین سطح خود از مارس گذشته رسید. این کاهش تدریجی ناگهانی نبود، بلکه نتیجه مستقیم سیاستهای انقباضی پولی مداوم است که شامل تثبیت نرخ بهره در سطوح بالای ۳۷ درصد، با نظارت دقیق و مداوم بر خطرات تورم وارداتی و قیمتهای جهانی و محلی انرژی میشود.
علیرغم این شاخصهای دلگرمکننده در مهار شاخصهای اقتصاد کلان، اقتصاد واقعی از وضعیت نابرابری آشکاری رنج میبرد؛ شهروند ترکیه و ساکن شهرهای بزرگ هنوز زیر بار هزینههای بالای زندگی، به ویژه در مورد قیمت مسکن، اجاره بها و کالاهای اساسی، رنج میبرند. درک این معادله پیچیده مستلزم بررسی جزئیات عملکرد بخشهای مختلف اقتصادی، مطالعه رفتار خانوارهای مصرفکننده و پساندازکننده و تجزیه و تحلیل تغییرات اساسی در تمایل سرمایهگذاران به داراییهای مختلف مانند طلا و املاک و مستغلات در بحبوحه یک محیط اقتصادی است که ویژگیهای جدید آن به تدریج در حال شکلگیری است.
تب اجاره در شهرهای بزرگ (استانبول و آنکارا) و چالشهای مسکن دائمی
بحران اجاره، که در سطح محلی و از طریق رسانهها «تب اجاره» نامیده میشود، همچنان سایه سنگین خود را بر صحنه اجتماعی و اقتصادی ترکیه، به ویژه در مراکز شهری بزرگ مانند استانبول، آنکارا، پایتخت و شهرهای بزرگ توریستی، افکنده است. گزارشهای میدانی و دادههای منتشر شده در آگوست 2026 نشان میدهد که بازار املاک و مستغلات مسکونی با فشار مداومی روبرو است، زیرا شهروندان و ساکنان با چالشهای واقعی در تأمین مسکن مناسب با قیمتهای معقول متناسب با قدرت خرید فعلی مواجه هستند.
از نظر ساختاری، تداوم این فشار ناشی از تلاقی چندین عامل جمعیتی و اقتصادی است؛ تقاضا برای واحدهای مسکونی کاهش نیافته است، که ناشی از رشد مداوم جمعیتی، هجوم مداوم مهاجران و رونق فعالیتهای گردشگری است. با این حال، این تقاضای قوی با بحران واقعی در عرضه مورد نظر برای مسکن بلندمدت مواجه است. بخش بزرگی از این کمبود عرضه به دلیل تمایل بخش وسیعی از مالکان و صاحبان املاک به ترجیح مدل اجاره کوتاهمدت مرتبط با فعالیتهای توریستی و فصلی است، با توجه به بازده مالی بالای آن در مقایسه با اجارههای بلندمدت سنتی. این روند منجر به کاهش حجم واحدهای موجود برای خانوادهها و ساکنان شده است که باعث ایجاد تنشهای حاد در بازار و افزایش هزینه ثبات مسکونی شده است.
با وجود این فشارهای میدانی دشوار، بررسی دادههای منتشر شده توسط بانک مرکزی ترکیه نشان دهنده ظهور کورسوی امیدی است که با کاهش قابل توجه سرعت افزایش اجاره بها برای خانههای نوساز نمایان میشود. نرخ تورم سالانه برای خانههای نوساز اجارهای در ماه ژوئن 29.21 درصد ثبت شد که پایینترین سطح ثبت شده توسط این شاخص در 58 ماه کامل است. این درصد، اگرچه جدا از زمینه خود بالا به نظر میرسد، اما نشان دهنده یک تغییر کیفی به سمت ثبات تدریجی پس از سالها جهش دیوانهوار قیمتها است که مستاجران را خسته کرده است.
در این زمینه، عملکرد اجاره بها به صورت واقعی گویاتر است؛ پس از محاسبه اثر نرخ تورم عمومی، دادهها نشان داد که اجاره بهای واقعی در مقایسه با مدت مشابه سال گذشته ۲.۲ درصد کاهش یافته است. این کاهش واقعی به وضوح نشان دهنده مرحلهای از کاهش فشارهای تورمی از دوش مستاجران است، زیرا افزایش دستمزدها و مداخلات دولتی و بانکی به تدریج در کاهش شکاف بین درآمد ماهانه و هزینههای مسکن، علیرغم افزایش مداوم قیمتها به معنای اسمی (ظاهری)، شروع به ثمر دادن کرده است.
بیشتر بخوانید درباره |تحلیل بازار املاک و مستغلات ترکیه و ارزیابی فرصتها و ریسکهای سرمایهگذاری
عملکرد بخشهای اصلی و شاخصهای تورم بخشی
کاهش عمومی نرخ تورم سالانه به ۳۱.۵۱ درصد در آگوست ۲۰۲۶ نتیجه یک بهبود تصادفی نبود، بلکه نتیجه واریانس در عملکرد بخشهای مختلف اقتصادی و خدماتی بود. چندین بخش کلیدی و استراتژیک در سوق دادن شاخص کل به سمت کاهش سرعت نقش داشتند و کاهش آشکاری در سرعت رشد قیمتها در مقایسه با ماههای قبل ثبت کردند، در حالی که سایر بخشها شاهد فشارهای متقابلی بودند که منجر به افزایش اندک قیمتهای آنها شد.
بخشهایی که با رکود و کاهش فشارهای قیمتی مواجه هستند
- بخش مواد غذایی و نوشیدنیهای غیرالکلی: این بخش حیاتی بیشترین تأثیر را بر بودجه خانوار ترکیه دارد و شاهد کاهش قابل توجه نرخ تورم بوده و به 33.79 درصد در مقایسه با 37.53 درصد ثبت شده در ماه جولای رسیده است. این کاهش ملموس بیش از سه درصد، نشان دهنده یک استراحت واقعی برای خانوادهها است و مستقیماً به کاهش بار زندگی روزمره کمک میکند.
- بخش مسکن و خدمات رفاهی: نرخ تورم در این بخش که مستقیماً با مسکن و زندگی مرتبط است، در مقایسه با ۴۰.۳۲ درصد در ماه قبل، به ۳۹.۷۷ درصد کاهش یافته است که با شاخصهای کاهش اجاره بها و افزایش هزینههای عملیاتی مسکونی مطابقت دارد.
- بخش پوشاک و کفش: این بخش در مقایسه با ۱۶.۴۸ درصد در ماه جولای، کاهش واضح و شدیدی را در سطح ۱۳.۱۶ درصد ثبت کرد که نشاندهنده نقش چرخههای فصلی و کاهش تقاضای مصرفکننده غیرضروری است.
- بخش بهداشت و درمان: نرخ تورم در خدمات و محصولات بهداشتی به ۴۳.۴۶ درصد رسید که نسبت به ۴۳.۸۹ درصد کاهش اندکی را نشان میدهد و با وجود باقی ماندن در سطوح بالا، روند نزولی آن یک شاخص مثبت است.
- بخش رستورانها و خدمات اقامتی: نرخ تورم در این بخش در مقایسه با ۳۱.۶۵ درصد در ماه جولای، به ۳۱.۱۶ درصد کاهش یافت که تحت تأثیر کنترل گردشگری و هزینههای محلی بود.
بخشهای شتابدهی و چالشهای جاری
در مقابل، برخی از بخشها برخلاف این روند نزولی عمل کردند و در همین دوره، شتاب قابل توجهی در نرخ تورم ثبت کردند، که مهمترین آنها عبارتند از:
- بخش حمل و نقل: نرخ تورم در این بخش از 30.83 درصد در ماه جولای به 35.08 درصد افزایش یافت که ناشی از نوسانات قیمت سوخت، هزینههای عملیاتی، قطعات یدکی و خدمات حمل و نقل عمومی و خصوصی بود.
- سایر بخشها: افزایشهای جزئی و متغیری در قیمت دخانیات، سرگرمی و فرهنگ ثبت شد که نشان دهنده تداوم برخی از تورمهای سرسخت است که چالشهایی را برای تلاشهای کامل بانک مرکزی برای کنترل شاخص قیمت مصرفکننده ایجاد میکند.
شاخص عملکرد ماهانه و تورم پایه
بر اساس دادههای ماهانه، شاخص قیمت مصرفکننده در ماه اوت ۱.۸۴ درصد افزایش یافت و به این ترتیب به بالاترین افزایش ماهانه خود از ماه مه دست یافت، اما این افزایش اندکی پایینتر از انتظارات بازار بود که ۱.۹۳ درصد را نشان میداد (در مقایسه با افزایش ماهانه ۱.۷۸ درصد در ماه ژوئیه). در همین زمینه، شاخص تورم پایه با ثبت ۳۰.۰۷ درصد در مقایسه با ۲۹.۹۱ درصد در ماه قبل، به بالاترین سطح خود در سه ماه رسید. این مدلهای اقتصادسنجی و پیشبینیهای اقتصادی نشان میدهند که تورم ممکن است نوسانات ماهانه جزئی را تجربه کند، اما مسیر کلی آن در میانمدت و بلندمدت همچنان با کاهش تدریجی به سمت سطوح هدف تعیین شده هدایت میشود.
به دنبال یک پلتفرم معتبر املاک برای فروش سریع و شفاف ملک خود هستید؟
املاک پلتفرم فقط یک انتخاب نیست، بلکه راهحل هوشمند برای شماست. ما فناوری پیشرفته، شفافیت کامل و پشتیبانی حرفهای را ارائه میدهیم
بررسی انتظارات خانوارهای ترکیه و روندهای اعتماد اقتصادی
«انتظارات تورمی» در میان عموم مردم و خانوارها مهمترین قطبنمای هدایتکننده تصمیمات مصرف، پسانداز و سرمایهگذاری در هر اقتصاد مدرنی محسوب میشود. در این زمینه، نتایج نظرسنجی جامع انتظارات خانوار که توسط بانک مرکزی ترکیه انجام شد و شامل نمونهای گسترده از ۳۲۵۱ خانوار بود، تغییرات روانی و اقتصادی بسیار مهمی را نشان داد که منعکسکننده میزان آگاهی مردم ترکیه از سیاستهای پولی جاری است.
نتایج این نظرسنجی نشان داد که انتظارات تورمی در طول ۱۲ ماه آینده به طور قابل توجهی کاهش یافته و در ماه جولای به ۴۴.۹۴ درصد رسیده است که نسبت به ماه قبل ۱.۱۹ واحد درصد کاهش داشته است. این کاهش در انتظارات آینده، نشان دهنده موفقیت گفتمان پولی بانک مرکزی در تثبیت این باور است که امواج تورم ساختاری نیروی محرکه خود را از دست دادهاند. علاوه بر این، انتظارات خانوارها برای افزایش قیمت مسکن و املاک و مستغلات در طول سال آینده ۱.۳۳ واحد درصد کاهش یافته و به ۳۲.۴۹ درصد رسیده است که با شاخصهای رکود واقعی بازار املاک و مستغلات و فروکش کردن تب قیمتهای نجومی مطابقت دارد.
از نظر کالاها و خدماتی که بیشترین نگرانی را برای خانوارها ایجاد میکنند، گروههای «غذا» و «سوخت و انرژی» در صدر فهرست کالاهایی قرار دارند که به اعتقاد خانوارها شاهد بیشترین افزایش قیمت در طول سال گذشته بودهاند و انتظار میرود با توجه به ارتباط مستقیم آنها با معیشت روزمره و هزینههای تولید و عرضه جهانی و محلی، در ماههای آینده نیز بالاترین نرخ افزایش را ثبت کنند.
در مورد ارزیابی ارزش پول محلی در برابر ارزهای خارجی، این نظرسنجی نشان داد که انتظارات خانوارها برای نرخ برابری دلار آمریکا در برابر لیر ترکیه پس از ۱۲ ماه افزایش یافته و به سطح ۵۲.۹۸ لیر رسیده است که در مقایسه با انتظارات ماه قبل، افزایش جزئی ۰.۳۱ لیر را نشان میدهد. این افزایش جزئی در انتظارات نرخ ارز، نشان دهنده ادامه حالت احتیاط و احتیاطی در بین شهروندان در برابر نوسانات ارزی است، علیرغم اقدامات سختگیرانهای که توسط مقامات پولی برای حمایت از ثبات لیر و محافظت از قدرت خرید آن انجام شده است.
بیشتر بخوانید | پیشبینی بازار املاک و مستغلات ترکیه برای سال 2026: فرصتها و چالشهای سرمایهگذاران
تغییرات ساختاری در ابزارهای پسانداز: کاهش طلا و افزایش املاک و مستغلات
رفتار پسانداز خانوارهای ترکیهای در طول سال ۲۰۲۶ شاهد تغییرات اساسی و جالبی است، به ویژه در ترجیحات مربوط به تخصیص دارایی بین پناهگاههای امن سنتی و داراییهای ملموس مانند املاک و مستغلات.
پدیده طلا در ترکیه: پناهگاه امن یا توده پولی خارج از سیستم؟
طلا جایگاه اجتماعی ریشهدار و تاریخی عمیقی در وجدان و فرهنگ جامعه ترکیه دارد، جایی که به عنوان وسیله نقلیه امن اصلی برای پسانداز خانوارها و افراد در برابر نوسانات ارزی و تورمی دیده میشود. آمار رسمی به وضوح بزرگی این پدیده استثنایی را نشان دادهاند؛ ارزش کل داراییهای طلا در ترکیه در سال 2025 به بیش از 750 میلیارد دلار افزایش یافت که با توجه به تمام استانداردهای اقتصادی جهانی، به ویژه اگر نسبت به اندازه کل اقتصاد ترکیه (تولید ناخالص داخلی) که تقریباً 1.57 تریلیون دلار است، سنجیده شود، سطحی عظیم و نجومی است.
نکته قابل توجه این است که طبق برآوردهای بانک مرکزی ترکیه، بیشترین درصد این طلا - به طور خاص حدود ۶۰۰ میلیارد دلار - توسط خانوارها و شرکتهایی خارج از سیستم بانکی رسمی (به شکل جواهرات، شمشهای خانگی و پساندازهای ثبت نشده در بانکها) نگهداری میشود. این سنت ریشهدار، نشاندهنده اعتماد ناقص به سیستم بانکی سنتی در مواقع بحرانهای شدید پولی است و علاوه بر این، با توجه به وجود حجم عظیمی از پول که خارج از چرخه اقتصادی رسمی منجمد شده است، دشواری مقامات پولی در مهار کامل تورم را توضیح میدهد.
کاهش اشتها برای طلا و افزایش املاک و مستغلات
با وجود این سلطه تاریخی طلا، دادههای حاصل از نظرسنجی ترجیحات سرمایهگذاری در میان خانوارهای ترکیهای، تغییر قابل توجهی را در تابستان 2026 نشان داد؛ درصد پاسخدهندگانی که خرید طلا را ترجیح میدادند به 40.3 درصد کاهش یافت که کاهش آشکار چهار درصدی را نشان میدهد. این کاهش، اگرچه جایگاه طلا را از بین نبرد، اما نشان دهنده اشباع تدریجی و تغییر در اولویتهای سرمایهگذاران محلی پس از سالها تقاضای بیسابقه است.
برعکس، و برخلاف کاهش قیمت طلا، درصد کسانی که مایل به سرمایهگذاری در املاک و مستغلات - که شامل خانههای مسکونی، مغازههای تجاری و انواع مختلف زمین میشود - به 38.5 درصد افزایش یافت. این افزایش شدید به وضوح نشان دهنده جذابیت مطلق و مداوم داراییهای املاک و مستغلات به عنوان امنترین پناهگاهی است که قادر به ایجاد بازده دورهای و محافظت از سرمایه در برابر فرسایش تورمی است، علیرغم کاهش اخیر در سرعت افزایش قیمتها و اجارهها. املاک و مستغلات، از نظر شهروند ترکیه، دارایی واقعی است که مزیت استفاده مسکونی و مزیت رشد سرمایه بلندمدت را با هم ترکیب میکند.
بیشتر بخوانید درباره | آیا سرمایهگذاری در املاک و مستغلات ترکیه در طول بحرانهای اقتصادی سودآور است؟
جدولی که شاخص اقتصادی/املاک و ارزش/درصد ثبتشده را نشان میدهد
| شاخص اقتصادی / املاک و مستغلات | مقدار ثبت شده / درصد |
| نرخ تورم سالانه (آگوست ۲۰۲۶) | ۳۱.۵۱٪ |
| نرخ بهره (بانک مرکزی) | ثابت روی ۳۷٪ |
| تورم اجاره بهای مسکن جدید (مرداد) | ۲۹.۲۱٪ |
| اجاره بها به ارزش واقعی | کاهش ۲.۲ درصدی |
| تورم بخش مواد غذایی و آشامیدنی (مرداد) | ۳۳.۷۹٪ |
| تورم بخش مسکن و خدمات رفاهی (مرداد) | ۳۹.۷۷٪ |
| انتظارات نرخ ارز دلار (پس از ۱۲ ماه) | ۵۲.۹۸ لیره ترکیه |
| کل ذخایر طلا در ترکیه (۲۰۲۵) | بیش از ۷۵۰ میلیارد دلار |
| اولویت سرمایهگذاری در طلا (تابستان ۲۰۲۶) | ۴۰.۳٪ |
| اولویت سرمایهگذاری در املاک و مستغلات (تابستان ۲۰۲۶) | ۳۸.۵٪ |
پیامدهای مستقیم کاهش تورم بر بخش املاک و مستغلات ترکیه
کاهش متوالی نرخ تورم سالانه در ترکیه که در آگوست 2026 به 31.51 درصد رسید و ادامه آن در مسیر کاهش رشد برای سومین ماه متوالی، صرفاً یک رکورد در گزارشهای رسمی نیست، بلکه نشاندهنده یک نقطه عطف اساسی است که معانی و مفاهیم عمیق و مستقیمی را برای کل بخش املاک و مستغلات ترکیه به همراه دارد. این پیامدهای مثبت را میتوان از طریق چندین محور اصلی بررسی کرد:
- کاهش سریع فرسایش ارزش بازار و هزینههای ساخت و ساز: با کاهش تورم، شدت افزایشهای دیوانهوار قبلی در هزینههای ساخت و ساز و مصالح ساختمانی اولیه (مانند آهن، سیمان، مواد عایق و دستمزدهای نهایی) کاهش مییابد. این ثبات نسبی به توسعهدهندگان املاک و مستغلات و شرکتهای ساختمانی ثبات قابل توجهی در قیمتگذاری پروژههای جدید و تعیین دقیقتر هزینههای واقعی میدهد، به دور از شوکهای تغییرات ناگهانی که قبلاً باعث اختلال در راهاندازی پروژهها یا مجبور کردن شرکتها به افزایش تصادفی قیمتها میشد.
- ثبات هزینههای اجاره و دستیابی به تعادل پایدار: اگرچه تورم همچنان نسبتاً بالا است، اما کاهش سرعت افزایش آن (بهویژه در بخشهای مسکن و خدمات رفاهی) به تدریج به کاهش فشارهای شدید زندگی بر مستاجران کمک میکند. این کاهش سرعت، راه را برای دستیابی به تعادل پایدار و بلندمدت بین عرضه و تقاضا در بازار اجاره که در سالهای گذشته از تنشها و آشفتگیهای حاد رنج میبرد، هموار میکند.
- افزایش جذابیت سرمایهگذاری خارجی و محلی: تداوم کاهش تورم، به سرمایهگذاران - چه داخلی و چه خارجیهایی که مایل به خرید ملک در شهرهای بزرگی مانند استانبول، ترابزون و مناطق گردشگری املاک و مستغلات لوکس هستند - چشمانداز اقتصادی واضحتر و شفافتری میدهد و اعتماد بیشتری به ثبات بازار مالی و پولی ترکیه در میانمدت و بلندمدت ایجاد میکند. سرمایهگذاری در املاک و مستغلات ذاتاً نیازمند یک محیط پایدار و باثبات است و کاهش تدریجی تورم، خطرات مرتبط با فرسایش ارزش سرمایهگذاری خارجی را هنگام بازگشت یا فروش کاهش میدهد.
سیاستهای پولی و چشماندازهای آینده برای تأمین مالی املاک و مستغلات در ترکیه
اهمیت دادههای اقتصادی اخیر در پیوند نزدیک آن با مسیرهای سیاست پولی بانک مرکزی ترکیه نهفته است. با تثبیت نرخ بهره در سطوح سختگیرانه ۳۷ درصد با هدف کنترل شدید تورم و ریسکهای قیمت انرژی، کاهش متوالی تورم نشان میدهد که اقتصاد شروع به برداشت ثمرات این سیاستهای ریاضتی دشوار کرده است.
این فضای مثبت و متوالی کاهش تورم، انتظارات بازار را به شدت تقویت میکند که بانک مرکزی ترکیه ممکن است به تدریج شروع به کاهش سیاستهای پولی سختگیرانه خود کند و شاید در دورههای آینده، هر زمان که شرایط عمومی اقتصادی اجازه دهد و شاخصهای قیمت در کانالهای هدف تثبیت شوند، به سمت کاهش نرخ بهره حرکت کند.
هرگونه اقدام بالقوه در جهت کاهش نرخ بهره، مستقیماً و بلافاصله بر بخش املاک و مستغلات تأثیر خواهد گذاشت، زیرا منجر به احیای بازار تأمین مالی املاک و مستغلات (وامهای مسکن) خواهد شد که در دوره نرخ بهره بالا شاهد رکود نسبی بود. بازگشت وامهای املاک و مستغلات با هزینهای معقول و قابل قبول، روند خرید و فروش املاک و مستغلات را تا حد زیادی تسهیل میکند و تقاضای جدید و واقعی از سوی خانوادههایی که منتظر این فرصت برای صاحب خانه شدن بودند، ایجاد میکند و به فعالیت کلی املاک و مستغلات در نیمه دوم سال 2026 و سالهای پس از آن رونق زیادی میبخشد.
بیشتر بخوانید درباره | تاثیر تورم بر بازار املاک و مستغلات ترکیه و فرصتهای سرمایهگذاری فعلی
سوالات متداول: اقتصاد ترکیه و بازارهای املاک و مستغلات در تابستان 2026
طبق دادههای رسمی، نرخ تورم سالانه با کاهش قابل توجهی مواجه شده و در آگوست 2026 به 31.51 درصد رسیده است که پایینترین میزان از مارس همان سال تاکنون است. بانک مرکزی سیاست انقباض پولی سختگیرانهای را اتخاذ کرد که شامل تثبیت نرخ بهره در سطوح بالای ۳۷ درصد، همراه با نظارت بر ریسکهای تورم وارداتی و قیمت انرژی بود. دادهها نشان میدهد که تمایل به خرید طلا کاهش یافته و به ۴۰.۳ درصد رسیده است، در حالی که درصد کسانی که مایل به سرمایهگذاری در املاک و مستغلات هستند به ۳۸.۵ درصد افزایش یافته است که نشان دهنده جذابیت املاک و مستغلات به عنوان یک پناهگاه امن است که از سرمایه در برابر تورم محافظت میکند. با وجود «تب اجاره» که همچنان ادامه دارد، دادهها نشان از کاهش سرعت رشد اجاره بها دارند؛ تورم اجاره بهای مسکن نوساز در ماه ژوئن 29.21 درصد ثبت شد. مهمتر از آن، اجاره بها به قیمت واقعی (پس از احتساب تورم) در مقایسه با سال گذشته 2.2 درصد کاهش یافته است. کاهش تورم منجر به ثبات هزینههای ساخت و ساز و مصالح ساختمانی میشود و به توسعهدهندگان اجازه میدهد تا پروژهها را به طور دقیق قیمتگذاری کنند. این ثبات همچنین جذابیت سرمایهگذاری خارجی و محلی را افزایش میدهد و فرسایش سریع ارزش بازار را کاهش میدهد.
نتیجهگیری: اقتصاد ترکیه و بازارهای املاک و مستغلات در تابستان 2026
صحنه اقتصادی و املاک و مستغلات ترکیه در تابستان 2026 نشان میدهد که این کشور گامهای سریع و پیوستهای را برای غلبه بر مرحله تنگناهای تورمی شدید برمیدارد. با کاهش تورم سالانه به 31.51 درصد در ماه اوت، کاهش سرعت اجاره بها و کاهش تورم در بخشهای حیاتی مانند غذا و مسکن، ویژگیهای مرحله جدیدی از ثبات تدریجی در حال ظهور است.
با توجه به تغییر بخشی از منافع پسانداز خانوارها از طلای سنتی به داراییهای ملموس املاک و مستغلات با نرخ ۳۸.۵ درصد و آمادگی بازارها برای پیشبینی تغییرات پولی بالقوه در نرخ بهره و تأمین مالی، بخش املاک و مستغلات ترکیه همچنان جذابیت سرمایهگذاری کلاسیک خود را حفظ کرده و آن را پناهگاه امن و ستون اساسی رشد ثروت و حفاظت از پسانداز در درازمدت میداند.