2026 Yazında Türk Ekonomisi ve Emlak Piyasalarının Seyri
Türkiye'deki enflasyon düşüşünün emlak sektörü ve altın ile gayrimenkul arasındaki yatırım eğilimlerine 2026 analizi.
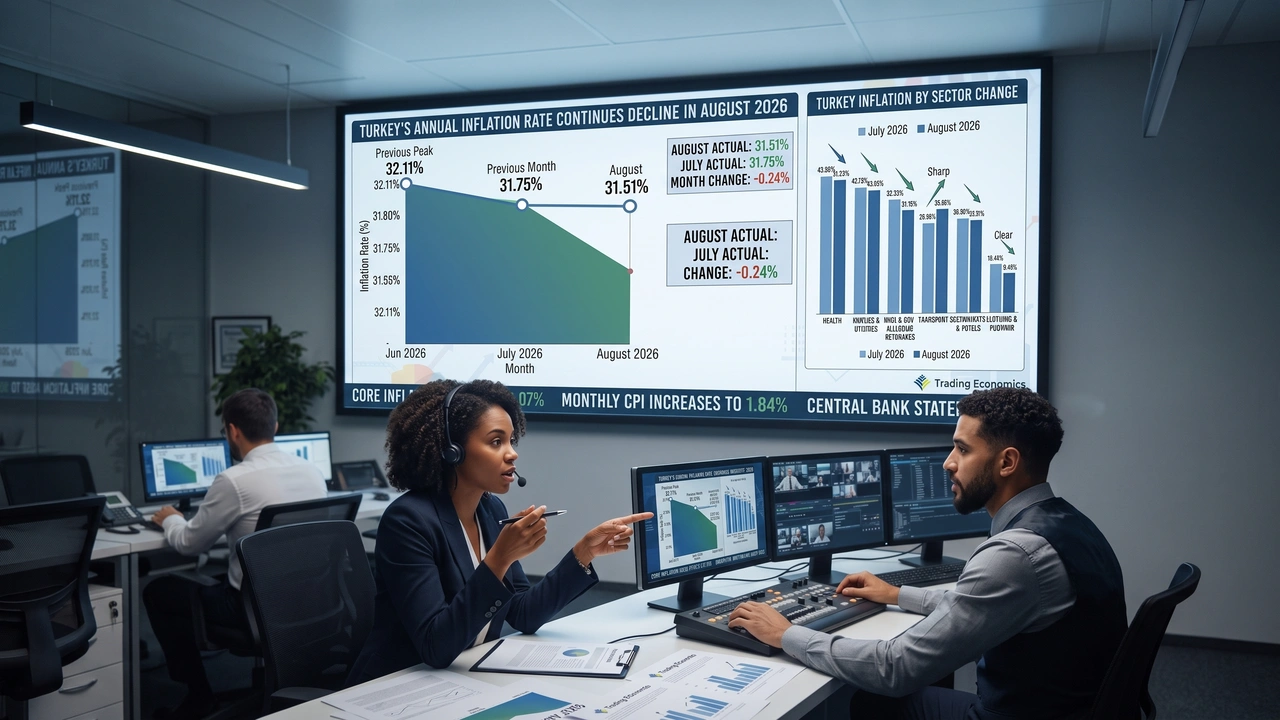
2026 yılının ikinci yarısında, Türk ekonomisi, karar vericiler ve Merkez Bankası enflasyonu dizginlemeye ve yerel piyasalara istikrar kazandırmaya çalışırken, mali disiplin politikalarının sürekli yaşam ve yatırım zorluklarıyla iç içe geçtiği hassas ve kritik bir evreden geçiyor. Gayrimenkul sektörü ise, piyasanın ve yatırımcıların bu hızlı değişimlere verdiği tepkinin gerçek bir aynası olarak ortaya çıkıyor. Bu yaz dönemine ait resmi veriler, ülkeyi daha önce vuran şiddetli enflasyon dalgalarının gerilemeye başladığını gösteren olumlu göstergeler ortaya koydu ve yıllık oranda belirgin bir yavaşlama kaydederek geçmiş aylara kıyasla daha düşük seviyelere ulaştı. Bu durum, faiz oranlarını sabit tutmayı ve ithal enflasyon risklerini ve enerji fiyatlarını dikkatle izlemeyi içeren sıkı parasal sıkılaştırma politikalarının doğrudan bir sonucudur. Makroekonomik düzeydeki bu cesaret verici göstergelere rağmen, vatandaş ve yerleşik halk, özellikle İstanbul ve Ankara gibi büyük merkezlerde konut fiyatları, kiralar ve temel tüketim malları konusunda yüksek yaşam maliyetlerinin yükü altında kalmaya devam ediyor. Bu durum, ailelerin tasarruf ve yatırım önceliklerini, altın ve gayrimenkul varlıkları arasındaki piyasa iştahındaki radikal değişimler arasında yeniden şekillendirmelerine yol açtı. Bu makalede, 2026 yazında Türk ekonomisi ve gayrimenkul piyasalarının izlediği yoldaki en belirgin yapısal değişimlerin kapsamlı ve detaylı bir analitik incelemesini yapacağız; sektörel enflasyon rakamlarını, tüketici beklentilerini ve para politikasının gayrimenkul finansmanının ve yerli ve yabancı yatırımların geleceği üzerindeki etkilerini detaylandıracağız.
Türkiye'deki Makroekonomik Durumun Analizi (Yaz 2026)
2026 yılının ikinci yarısında Türk ekonomisi, mali ve parasal disiplin politikalarının devam eden yaşam ve yatırım zorluklarıyla iç içe geçtiği hassas ve kritik bir yapısal değişim evresinden geçiyor. Ekonomik karar verici ve Türkiye Merkez Bankası enflasyonu dizginlemeye ve yerel piyasalara istikrar kazandırmaya çalışırken, gayrimenkul sektörü ve varlık piyasaları, halkın ve yatırımcıların bu hızlı değişimlere ne ölçüde tepki verdiğini yansıtan bir ayna görevi görüyor.
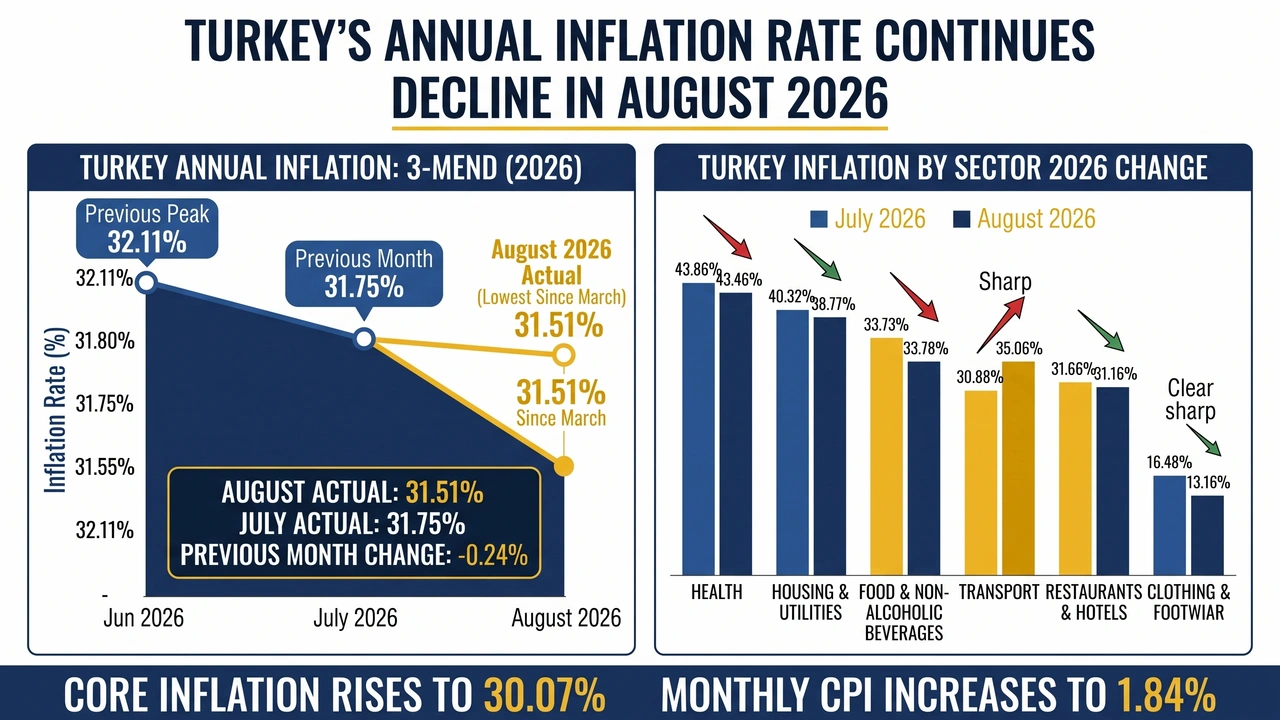
İstatistik kurumları ve Merkez Bankası tarafından Temmuz ve Ağustos 2026'da açıklanan resmi veriler, son yıllarda Türk ekonomisini vuran şiddetli enflasyon dalgalarının gerilemesinin başlangıcını gösteren olumlu göstergeler ortaya koydu. Yıllık enflasyon oranı, Temmuz ayındaki %31,75'e kıyasla Ağustos 2026'da %31,51'e ulaşarak, piyasa beklentilerini aştı ve geçen Mart ayından bu yana en düşük seviyesine ulaştı (%31,62 civarında). Bu kademeli yavaşlama birdenbire ortaya çıkmadı, aksine ithal enflasyon risklerinin ve küresel ve yerel enerji fiyatlarının yakından ve sürekli izlenmesiyle birlikte, faiz oranlarının %37 gibi yüksek seviyelerde sabitlenmesini içeren sürekli parasal sıkılaştırma politikalarının doğrudan bir sonucudur.
Makroekonomik göstergelerdeki bu cesaret verici gelişmelere rağmen, reel ekonomi açık bir eşitsizlik durumundan muzdarip; Türk vatandaşı ve büyük şehirlerde yaşayanlar, özellikle konut fiyatları, kiralar ve temel ihtiyaç maddeleri açısından yüksek yaşam maliyetlerinin ağırlığı altında ezilmeye devam ediyor. Bu karmaşık denklemi anlamak, çeşitli ekonomik sektörlerin performansının ayrıntılarına inmeyi, tüketici ve tasarruf sahibi hane halklarının davranışlarını incelemeyi ve yeni özellikleri yavaş yavaş şekillenen bir ekonomik ortamda altın ve gayrimenkul gibi farklı varlıklara yönelik yatırımcı iştahındaki radikal değişiklikleri analiz etmeyi gerektiriyor.
Büyük Şehirlerde (İstanbul ve Ankara) Kira Artışı ve Kalıcı Konut Sorunları
Yerel ve medyada "kira ateşi" olarak adlandırılan kira krizi, Türkiye'de, özellikle İstanbul, başkent Ankara ve büyük turistik şehirler gibi büyük kent merkezlerinde, sosyal ve ekonomik sahneyi ağır bir şekilde etkilemeye devam ediyor. Ağustos 2026'da yayınlanan saha raporları ve veriler, konut piyasasının sürekli bir baskı altında olduğunu, vatandaşların ve sakinlerin mevcut satın alma gücüne uygun makul fiyatlarla yeterli konut edinme konusunda gerçek zorluklarla karşılaştığını gösteriyor.
Yapısal olarak, bu baskının sürekliliği, çeşitli demografik ve ekonomik faktörlerin kesişmesinden kaynaklanmaktadır; sürekli demografik büyüme, sürekli yabancı göçmen akışı ve gelişen turizm faaliyetleri nedeniyle konut birimlerine olan talep azalmamıştır. Ancak bu güçlü talep, uzun vadeli konut için tasarlanan arzda gerçek bir krizle karşı karşıyadır. Bu arz kıtlığının büyük bir kısmı, geniş bir kesimdeki ev sahiplerinin ve mülk sahiplerinin, geleneksel uzun vadeli kiralamalara kıyasla yüksek finansal getiri sağladığı için turizm ve mevsimlik faaliyetlerle ilişkili kısa vadeli kiralama modelini tercih etme eğiliminden kaynaklanmaktadır. Bu eğilim, aileler ve sakinler için mevcut konut birimlerinin sayısında azalmaya yol açmış, bu da piyasada ciddi gerilimlere neden olmuş ve konut istikrarının maliyetini artırmıştır.
Bu zorlu saha baskılarına rağmen, Türkiye Merkez Bankası tarafından yayınlanan verilerin incelenmesi, yeni konut kiralarındaki artış hızındaki belirgin yavaşlama ile temsil edilen bir umut ışığının ortaya çıktığını gösteriyor. Haziran ayında yeni kiralanan konutlar için yıllık enflasyon oranı %29,21 olarak kaydedildi; bu, bu göstergenin son 58 ayda kaydettiği en düşük seviye. Bu oran, bağlamından bağımsız olarak yüksek görünse de, kiracıları tüketen uzun yıllar süren çılgın fiyat artışlarından sonra kademeli bir istikrara doğru niteliksel bir geçişi temsil ediyor.
Bu bağlamda daha açıklayıcı olan, reel anlamda kira performansıdır; genel enflasyon oranlarının etkisi hesaplandıktan sonra, veriler reel kiralarda geçen yılın aynı dönemine göre %2,2'lik bir düşüş gösterdi. Bu reel düşüş, ücret artışları ve hükümet ile bankacılık müdahalelerinin, nominal (görünür) anlamda fiyatlardaki sürekli artışa rağmen, aylık gelir ile konut maliyetleri arasındaki farkı daraltmada yavaş yavaş meyve vermeye başlamasıyla, kiracıların omuzlarındaki enflasyon baskısının azalmaya başladığını açıkça yansıtmaktadır.
Türk Gayrimenkul Piyasası Analizi ve Yatırım Fırsatları ve Risklerinin Değerlendirilmesi hakkında daha fazla bilgi edinin |
Ana Sektörlerin Performansı ve Sektörel Enflasyon Göstergeleri
Ağustos 2026'da yıllık enflasyon oranının %31,51'e genel olarak düşmesi, rastgele bir iyileşmenin sonucu değil, farklı ekonomik ve hizmet sektörlerinin performansındaki farklılıkların bir sonucuydu. Birkaç kilit stratejik sektör, genel endeksi yavaşlamaya doğru itmeye katkıda bulunarak, önceki aylara kıyasla fiyat artış hızında belirgin bir düşüş kaydederken, diğer sektörler ise fiyatlarında hafif bir ivmelenmeye yol açan karşı baskılara tanık oldu.
Yavaşlama ve Azalan Fiyat Baskılarının Görüldüğü Sektörler
- Gıda ve Alkolsüz İçecekler Sektörü: Türk hane halkı bütçesi üzerinde en büyük etkiye sahip olan bu hayati sektör, Temmuz ayında kaydedilen %37,53'e kıyasla %33,79'a gerileyerek belirgin bir enflasyon düşüşü yaşadı. Üç puanın üzerindeki bu somut düşüş, aileler için gerçek bir rahatlama anlamına geliyor ve günlük yaşam yükünü hafifletmeye doğrudan katkıda bulunuyor.
- Konut ve Altyapı Sektörü: Konut ve yaşamla doğrudan ilgili bu sektördeki enflasyon oranları, bir önceki aya göre %40,32'den %39,77'ye geriledi; bu da kira fiyatlarındaki yavaşlama ve konut işletme maliyetlerindeki artış göstergeleriyle tutarlıdır.
- Giyim ve Ayakkabı Sektörü: Bu sektör, Temmuz ayındaki %16,48'lik orana kıyasla %13,16 seviyesinde belirgin ve keskin bir yavaşlama kaydetti; bu da mevsimsel döngülerin rolünü ve zorunlu olmayan tüketim talebindeki düşüşü yansıtıyor.
- Sağlık Sektörü: Sağlık hizmetleri ve ürünlerindeki enflasyon oranı %43,46'ya ulaşarak %43,89'dan hafif bir düşüş gösterdi ve yüksek seviyelerde kalmasına rağmen, aşağı yönlü eğilimi olumlu bir gösterge olarak değerlendirilebilir.
- Restoranlar ve Konaklama Hizmetleri Sektörü: Turizm ve yerel harcamaların kontrol altına alınmasının etkisiyle, sektördeki enflasyon oranı Temmuz ayındaki %31,65'e kıyasla %31,16'ya geriledi.
Hızlanma Alanları ve Süregelen Zorluklar
Bunun aksine, bazı sektörler bu düşüş trendine ters düşerek aynı dönemde enflasyon oranlarında belirgin bir ivme kaydetti; bunların en dikkat çekenleri şunlardır:
- Ulaşım Sektörü: Yakıt fiyatlarındaki dalgalanmalar, işletme maliyetleri, yedek parçalar ve kamu ve özel ulaşım hizmetlerindeki değişimler nedeniyle enflasyon oranı Temmuz ayındaki %30,83'e kıyasla %35,08'e yükseldi.
- Diğer Sektörler: Tütün, eğlence ve kültür fiyatlarında hafif ve değişken artışlar kaydedildi; bu da Merkez Bankası'nın tüketici fiyat endeksini kontrol altına alma çabalarına engel teşkil eden bazı inatçı enflasyon odaklarının varlığını yansıtıyor.
Aylık Performans ve Çekirdek Enflasyon Göstergesi
Tüketici fiyat endeksi, Ağustos ayında aylık bazda %1,84 artarak Mayıs ayından bu yana en yüksek aylık artışını kaydetti; ancak bu artış, %1,93'lük piyasa beklentilerinin (Temmuz ayındaki %1,78'lik aylık artışa kıyasla) biraz altında kaldı. Aynı bağlamda, çekirdek enflasyon endeksi üç ayın en yüksek seviyesine ulaşarak önceki aya göre %29,91'den %30,07'ye yükseldi. Bu ekonometrik modeller ve ekonomik tahminler, enflasyonun aylık olarak hafif dalgalanmalar gösterebileceğini, ancak orta ve uzun vadede genel seyrinin hedeflenen seviyelere doğru kademeli bir düşüşle belirleneceğini göstermektedir.
Mülkünüzü hızlı ve şeffaf bir şekilde satmak için güvenilir bir emlak platformu mu arıyorsunuz?
EmlakPlatform sadece bir seçenek değil, sizin için akıllı bir çözümdür. Gelişmiş teknoloji, tam şeffaflık ve profesyonel destek sunuyoruz
Türk Hane Halkı Beklentileri ve Ekonomik Güven Eğilimleri Araştırması
Kamuoyu ve hanehalkları arasındaki "enflasyon beklentileri", modern bir ekonomide tüketim, tasarruf ve yatırım kararlarını yönlendiren en önemli pusula olarak kabul edilir. Bu bağlamda, Türkiye Merkez Bankası tarafından 3.251 hanehalkını kapsayan geniş bir örneklemle gerçekleştirilen kapsamlı hanehalkı beklentileri araştırmasının sonuçları, Türk halkının devam eden para politikalarına ilişkin farkındalığının boyutunu yansıtan son derece önemli psikolojik ve ekonomik değişimleri ortaya koymuştur.
Anket sonuçları, önümüzdeki 12 ay için enflasyon beklentilerinde belirgin bir düşüş olduğunu ve Temmuz ayında %44,94'e gerileyerek bir önceki aya göre 1,19 puanlık bir azalma kaydettiğini ortaya koydu. Geleceğe yönelik beklentilerdeki bu düşüş, Merkez Bankası'nın para politikası söyleminin, yapısal enflasyon dalgalarının itici gücünü kaybetmeye başladığı yönündeki inancı pekiştirmedeki başarısını yansıtıyor. Ayrıca, hanehalklarının önümüzdeki yıl konut ve gayrimenkul fiyatlarındaki artış beklentileri 1,33 puan azalarak %32,49'a geriledi; bu da gerçek gayrimenkul piyasasındaki yavaşlama ve astronomik fiyat çılgınlığının azalması göstergeleriyle örtüşüyor.
Hanehalkları için en çok endişe kaynağı olan mal ve hizmetler açısından, "gıda" ve "yakıt ve enerji" grupları, hanehalklarının geçen yıl en büyük fiyat artışlarına tanık olduğuna inandığı mallar listesinin başında yer aldı ve günlük yaşamla, küresel ve yerel üretim ve tedarik maliyetleriyle doğrudan bağlantılı olmaları nedeniyle önümüzdeki aylarda da en yüksek artış oranlarını kaydetmeye devam etmeleri bekleniyor.
Yerel para biriminin yabancı para birimleri karşısındaki değerlendirmesine gelince, anket, hanehalklarının ABD dolarının Türk lirası karşısındaki döviz kuruna ilişkin beklentilerinin 12 ay sonra 52,98 lira seviyesine ulaşarak bir önceki aya göre 0,31 lira gibi hafif bir artış gösterdiğini ortaya koydu. Döviz kuru beklentilerindeki bu hafif artış, para otoritelerinin liranın istikrarını desteklemek ve satın alma gücünü korumak için aldığı sıkı önlemlere rağmen, vatandaşlar arasında döviz dalgalanmalarına karşı temkinli ve korunmaya yönelik yaklaşımın devam ettiğini yansıtıyor.
Türkiye Gayrimenkul Piyasası 2026 Tahmini: Yatırımcı Fırsatları ve Zorlukları hakkında daha fazla bilgi edinin |
Tasarruf Araçlarında Yapısal Değişimler: Altının Düşüşü ve Gayrimenkulün Yükselişi
Türk hane halklarının tasarruf davranışlarında 2026 yılı boyunca, özellikle geleneksel güvenli limanlar ile gayrimenkul gibi somut gerçek varlıklar arasındaki varlık dağılımına ilişkin tercihlerde radikal ve ilginç değişimler yaşanıyor.
Türkiye'deki Altın Fenomeni: Güvenli Bir Liman mı Yoksa Sistem Dışında Kalan Bir Para Kütlesi mi?
Altın, Türk toplumunun bilincinde ve kültüründe derin köklü ve tarihi bir sosyal statüye sahiptir; burada hane halklarının ve bireylerin döviz ve enflasyon dalgalanmalarına karşı tasarrufları için birincil güvenli araç olarak görülmektedir. Resmi rakamlar bu istisnai olayın büyüklüğünü açıkça göstermiştir; Türkiye'deki toplam altın rezervlerinin değeri 2025 yılında 750 milyar doları aşmıştır ki bu, özellikle yaklaşık 1,57 trilyon dolar olan Türk ekonomisinin (GSYİH) büyüklüğüne göre ölçüldüğünde, tüm küresel ekonomik standartlara göre muazzam ve astronomik bir seviyedir.
Dikkat çekici olan, Türkiye Merkez Bankası tahminlerine göre, bu altının en büyük yüzdesinin – özellikle yaklaşık 600 milyar dolarının – resmi bankacılık sisteminin dışında (mücevher, ev eşyası külçesi ve bankalarda kayıtlı olmayan tasarruflar şeklinde) hane halkları ve şirketler tarafından tutulmasıdır. Bu köklü gelenek, şiddetli parasal kriz dönemlerinde geleneksel bankacılık sistemine duyulan güvenin eksikliğini yansıtmakta ve dahası, resmi ekonomik döngünün dışında donmuş büyük bir para kütlesinin varlığı göz önüne alındığında, para otoritelerinin enflasyonu tamamen kontrol altına almada yaşadığı zorluğu açıklamaktadır.
Altına Olan Talebin Azalması ve Gayrimenkulün Yükselişi
Altının tarihsel olarak bu kadar baskın olmasına rağmen, Türk hane halkları arasında yapılan yatırım tercihi anketinden elde edilen veriler, 2026 yazında dikkat çekici bir değişim kaydetti; altın almayı tercih edenlerin yüzdesi %40,3'e düştü, bu da dört puanlık net bir düşüş anlamına geliyor. Bu düşüş, altının statüsünü tamamen ortadan kaldırmasa da, yıllarca süren rekor talebin ardından yerel yatırımcıların önceliklerinde kademeli bir doygunluğa ve değişime işaret ediyor.
Öte yandan, altın fiyatlarındaki düşüşün aksine, konut, ticari dükkan ve çeşitli arsa türlerini içeren gayrimenkule yatırım yapmak isteyenlerin oranı %38,5'e yükseldi. Bu güçlü artış, son dönemde fiyat ve kira artış hızındaki yavaşlamaya rağmen, gayrimenkul varlıklarının periyodik getiriler üretebilen ve sermayeyi enflasyonun aşındırmasından koruyabilen en güvenli liman olarak mutlak çekiciliğini açıkça yansıtmaktadır. Gayrimenkul, Türk vatandaşı nezdinde, konut kullanımının avantajını ve uzun vadeli sermaye artışının avantajını birleştiren gerçek bir varlık olmaya devam etmektedir.
Daha fazla bilgi için | Ekonomik kriz dönemlerinde Türk gayrimenkulüne yatırım yapmak karlı mı?
Ekonomik/Gayrimenkul Göstergesi ve Kaydedilen Değer/Yüzdeyi Gösteren Tablo
| Ekonomik / Gayrimenkul Göstergesi | Kaydedilen Değer / Yüzde |
| Yıllık enflasyon oranı (Ağustos 2026) | %31,51 |
| Faiz oranları (Merkez Bankası) | %37 oranında sabitlendi |
| Yeni konut kira enflasyonu (Ağustos) | %29,21 |
| Gerçek değer üzerinden kiralar | %2,2 oranında düşüş |
| Gıda ve içecek sektörü enflasyonu (Ağustos) | %33,79 |
| Konut ve kamu hizmetleri sektörü enflasyonu (Ağustos) | %39,77 |
| Dolar kuru beklentileri (12 ay sonra) | 52,98 Türk Lirası |
| Türkiye'deki toplam altın rezervleri (2025) | 750 milyar dolardan fazla |
| Altına yatırım tercihi (Yaz 2026) | %40,3 |
| Gayrimenkule yatırım tercihi (Yaz 2026) | %38,5 |
Enflasyondaki Yavaşlamanın Türk Gayrimenkul Sektörüne Doğrudan Yansımaları
Türkiye'de yıllık enflasyon oranının Ağustos 2026'da %31,51'e gerileyerek art arda düşüş göstermesi ve üçüncü ay üst üste yavaşlama eğilimini sürdürmesi, sadece resmi raporlarda rekor bir rakam olmakla kalmayıp, tüm Türk gayrimenkul sektörü için derin ve doğrudan çağrışımlar ve anlamlar taşıyan önemli bir dönüm noktasını temsil etmektedir. Bu olumlu sonuçlar birkaç ana eksen üzerinden okunabilir:
- Piyasa Değeri ve İnşaat Maliyetlerindeki Hızlı Aşınmanın Gerilemesi: Enflasyonun yavaşlamasıyla birlikte, inşaat maliyetlerindeki ve temel yapı malzemelerindeki (demir, çimento, yalıtım malzemeleri ve bitirme ücretleri gibi) önceki çılgın artışların şiddeti azalıyor. Bu göreceli istikrar, gayrimenkul geliştiricilerine ve inşaat şirketlerine yeni projelerin fiyatlandırılmasında ve gerçek maliyetlerin daha doğru belirlenmesinde belirgin bir istikrar sağlıyor; bu da eskiden proje lansmanlarını aksatan veya şirketleri rastgele fiyat artışlarına zorlayan ani değişikliklerin şoklarından uzaklaşmayı mümkün kılıyor.
- Kira Maliyetlerinde İstikrar ve Sürdürülebilir Bir Dengeye Ulaşma: Enflasyon nispeten yüksek kalmaya devam etse de, artış hızındaki yavaşlama (özellikle konut ve kamu hizmetleri sektörlerinde) kiracılar üzerindeki ağır yaşam baskısını kademeli olarak azaltmaya yardımcı oluyor. Bu yavaşlama, son yıllarda şiddetli gerilimler ve bozulmalardan muzdarip olan kiralık konut piyasasında arz ve talep arasında sürdürülebilir ve uzun vadeli bir dengeye ulaşmanın yolunu açıyor.
- Yabancı ve Yerli Yatırımların Çekiciliğini Artırma: Enflasyondaki düşüşün devam etmesi, İstanbul, Trabzon gibi büyük şehirlerde ve lüks gayrimenkul turizm bölgelerinde mülk sahibi olmak isteyen yerli veya yabancı yatırımcılara daha net ve şeffaf bir ekonomik vizyon ve orta ve uzun vadede Türk finans ve para piyasasının istikrarına daha fazla güven sağlıyor. Gayrimenkul yatırımı doğası gereği sürdürülebilir ve istikrarlı bir ortam gerektirir ve enflasyondaki kademeli düşüş, yabancı yatırımın geri çekilmesi veya satışı sırasında değer kaybıyla ilişkili riskleri azaltır.
Türkiye'de Para Politikası ve Gayrimenkul Finansmanının Gelecek Beklentileri
Son ekonomik verilerin önemi, Türkiye Merkez Bankası'nın para politikası yollarıyla olan yakın bağlantısında yatmaktadır. Enflasyon ve enerji fiyat riskleri üzerinde sıkı kontrol sağlamak amacıyla faiz oranlarının %37 gibi sıkılaştırılmış seviyelerde sabitlenmesiyle, enflasyonda ardı ardına gelen düşüşler, ekonominin bu zorlu kemer sıkma politikalarının meyvelerini toplamaya başladığını göstermektedir.
Enflasyonun yavaşlamasıyla birlikte ortaya çıkan bu olumlu ortam, Türkiye Merkez Bankası'nın sıkı para politikalarını kademeli olarak gevşetmeye başlayabileceği ve genel ekonomik koşullar izin verdiğinde ve fiyat göstergeleri hedeflenen kanallar içinde istikrar kazandığında önümüzdeki dönemlerde faiz oranlarını düşürmeye yönelebileceği yönündeki piyasa beklentilerini güçlü bir şekilde pekiştiriyor.
Faiz oranlarında olası bir düşüş, doğrudan ve anında gayrimenkul sektörünü etkileyecektir; zira bu durum, yüksek faiz oranları döneminde yarı durgunluk yaşayan gayrimenkul finansmanı piyasasının (konut kredileri) canlanmasına yol açacaktır. Gayrimenkul kredilerinin makul ve kabul edilebilir bir maliyetle geri dönmesi, gayrimenkul alım satımını büyük ölçüde kolaylaştıracak ve kendi evlerine sahip olma fırsatını bekleyen ailelerden gerçek bir yeni talep yaratacak, böylece 2026 yılının ikinci yarısında ve sonraki yıllarda genel gayrimenkul faaliyetine güçlü bir ivme kazandıracaktır.
Türkiye'de Gayrimenkul Piyasasında Enflasyonun Etkisi ve Mevcut Yatırım Fırsatları hakkında daha fazla bilgi edinin |
Sıkça Sorulan Sorular: 2026 Yazında Türk Ekonomisi ve Gayrimenkul Piyasaları
Resmi verilere göre, yıllık enflasyon oranı Ağustos 2026'da %31,51'e ulaşarak belirgin bir yavaşlama gösterdi ve bu da aynı yılın Mart ayından bu yana kaydedilen en düşük seviye oldu. Merkez Bankası, ithal enflasyon risklerini ve enerji fiyatlarını izlemenin yanı sıra faiz oranlarını %37 gibi yüksek seviyelerde sabitlemeyi de içeren sıkı bir para politikası benimsedi. Veriler, altın satın alma tercihinde düşüş olduğunu ve bu oranın %40,3'e gerilediğini gösterirken, gayrimenkule yatırım yapmak isteyenlerin yüzdesi %38,5'e yükseldi; bu da gayrimenkulün sermayeyi enflasyondan koruyan güvenli bir liman olarak cazibesini yansıtıyor. Süregelen "kira artışı çılgınlığına" rağmen, veriler bir yavaşlama olduğunu gösterdi; Haziran ayında yeni konut kira enflasyonu %29,21 olarak kaydedildi. Daha da önemlisi, reel olarak (enflasyon dikkate alındıktan sonra) kiralar geçen yıla göre %2,2 oranında azaldı. Enflasyondaki yavaşlama, inşaat ve yapı malzemesi maliyetlerinde istikrar sağlayarak geliştiricilerin projeleri doğru fiyatlandırmasına olanak tanır. Bu istikrar aynı zamanda hem yabancı hem de yerli yatırımların çekiciliğini artırır ve piyasa değerinin hızlı aşınmasını azaltır.
Sonuç: 2026 Yazında Türk Ekonomisi ve Gayrimenkul Piyasaları
2026 yazında Türkiye'deki ekonomik ve gayrimenkul piyasası, ülkenin şiddetli enflasyon darboğazlarını aşma yolunda hızlı ve istikrarlı adımlar attığını gösteriyor. Ağustos ayında yıllık enflasyonun %31,51'e gerilemesi, kira artış hızındaki yavaşlama ve gıda ve konut gibi hayati sektörlerdeki enflasyonun düşmesiyle, kademeli istikrarın yeni bir aşamasının özellikleri ortaya çıkmaya başlıyor.
Hane halkı tasarruflarının bir kısmının geleneksel altından %38,5 oranında somut gayrimenkul varlıklarına kayması ve piyasaların faiz oranlarında ve finansmanda olası parasal değişimleri öngörmeye hazır olması ışığında, Türk gayrimenkul sektörü, uzun vadede servet artışı ve tasarrufların korunması için güvenli liman ve temel direk olarak kabul edilerek klasik yatırım çekiciliğini korumaya devam etmektedir.