2026年夏季土耳其经济和房地产市场展望
深入解析2026年土耳其通货膨胀下降趋势及其对房地产行业的直接影响,以及家庭在黄金与房地产之间投资偏好的重大转变。
2026年下半年,土耳其经济正经历一个微妙而关键的阶段。财政纪律政策与持续的生活和投资挑战交织在一起,决策者和央行努力抑制通胀,恢复本地市场稳定。与此同时,房地产行业犹如一面镜子,真实地反映了市场和投资者对这些快速变化的反应。今年夏季的官方数据显示,一些积极指标表明,此前席卷土耳其的剧烈通胀浪潮开始消退,年通胀率显著放缓,低于前几个月的水平。这直接得益于严格的货币紧缩政策,包括维持利率稳定,并密切监控进口通胀风险和能源价格。尽管宏观经济层面出现了这些令人鼓舞的指标,但民众和居民仍然承受着高昂的生活成本,尤其是在伊斯坦布尔和安卡拉等主要城市,房价、租金和基本生活用品价格居高不下。这促使许多家庭重新调整储蓄和投资重点,因为市场对黄金和房地产资产的需求发生了剧烈变化。本文将对 2026 年夏季土耳其经济和房地产市场发展路径中最突出的结构性转变进行全面而详细的分析解读,详细阐述各行业的通胀数据、消费者预期以及货币政策对房地产融资和国内外投资未来的影响。
土耳其宏观经济形势分析(2026年夏季)
2026年下半年,土耳其经济正经历着一个微妙而关键的结构性转型阶段,财政和货币政策的纪律性与持续存在的生活和投资挑战交织在一起。在经济决策者和土耳其央行寻求抑制通胀、恢复本地市场稳定之际,房地产行业和资产市场犹如一面镜子,反映出公众和投资者对这些快速变化的反应程度。
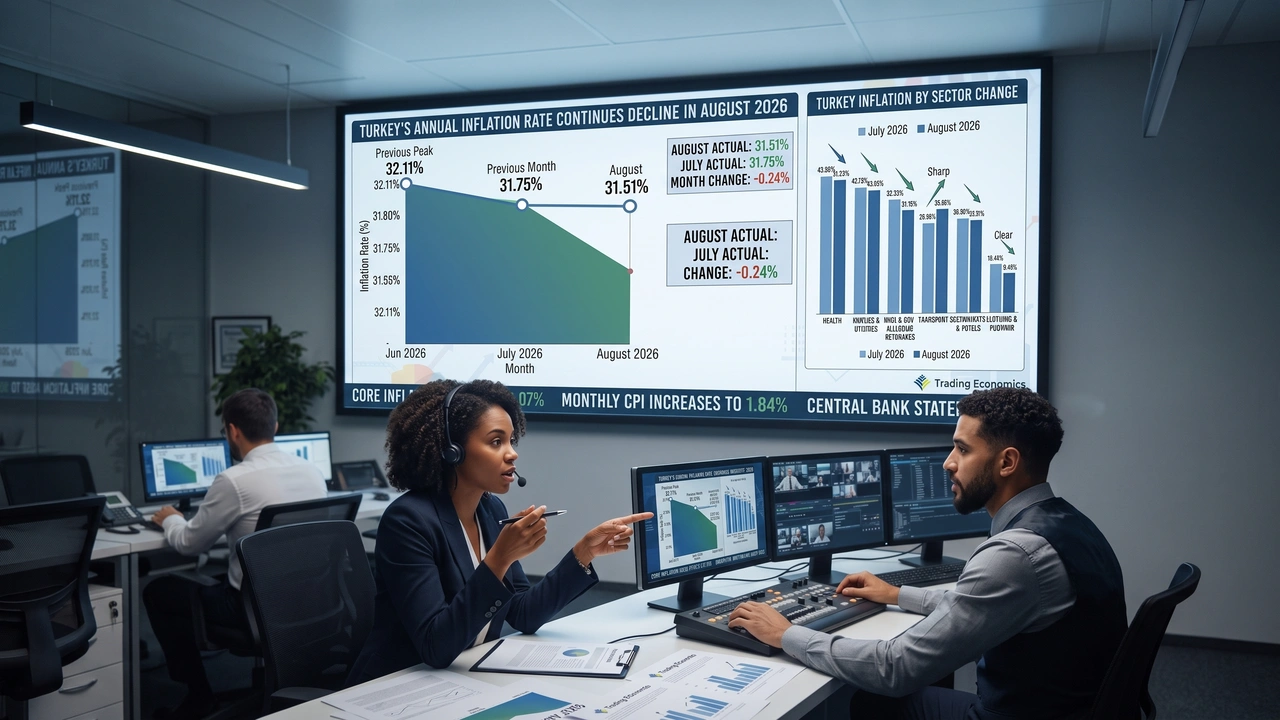
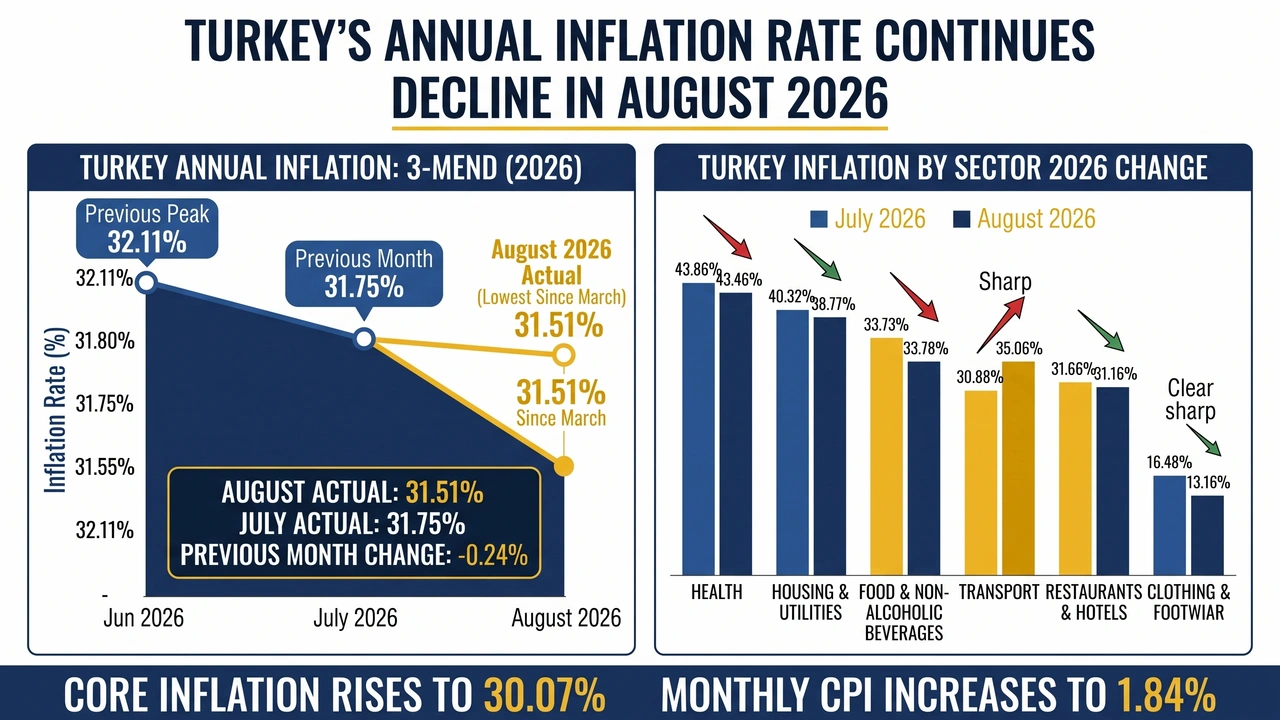
2026年7月和8月,统计机构和中央银行发布的官方数据显示,各项积极指标表明,过去几年冲击土耳其经济的剧烈通胀浪潮开始消退。年通胀率连续第三个月显著放缓,8月份达到31.51%,低于7月份的31.75%,超出市场预期(此前市场预期约为31.62%),创下自去年3月以来的最低水平。这一逐步放缓并非偶然,而是持续紧缩货币政策的直接结果,这些政策包括将利率维持在37%的高位,并密切持续地监测输入性通胀风险以及全球和本地能源价格。
尽管宏观经济指标呈现令人鼓舞的迹象,但实体经济仍存在明显的供需不平衡;土耳其公民和主要城市居民仍然承受着高昂的生活成本,尤其是在房价、租金和基本生活用品方面。要理解这一复杂的问题,需要深入研究各个经济部门的运行情况,分析消费者和储蓄家庭的行为,并研究在经济环境逐渐形成新特征的背景下,投资者对黄金和房地产等不同资产偏好的根本性变化。
主要城市(伊斯坦布尔和安卡拉)的租房热潮和永久住房挑战
土耳其的租房危机,在当地媒体中被称为“租房热潮”,持续给土耳其的社会经济带来沉重打击,尤其是在伊斯坦布尔、首都安卡拉等主要城市中心以及主要旅游城市。2026年8月发布的实地报告和数据显示,土耳其住宅房地产市场持续承压,公民和居民在以与其当前购买力相符的合理价格获得合适的住房方面面临着严峻挑战。
从结构上看,这种压力持续存在源于多种人口和经济因素的交织;在持续的人口增长、外籍人士不断涌入以及旅游业蓬勃发展的推动下,对住宅单元的需求并未减弱。然而,这种强劲的需求却面临着长期住房供应的严峻危机。造成供应短缺的主要原因是,许多房东和业主倾向于选择与旅游和季节性活动相关的短期租赁模式,因为与传统的长期租赁相比,这种模式能带来更高的经济回报。这一趋势导致可供家庭和居民选择的住房单元数量减少,从而加剧了市场紧张局势,并推高了住房成本。
尽管面临诸多严峻挑战,但土耳其中央银行发布的数据显示,新房租金涨幅明显放缓,这预示着一线希望的曙光。6月份新租房的年通胀率为29.21%,创下58个月以来的最低水平。虽然单独来看,这一百分比似乎很高,但它代表着在经历了多年令租户不堪重负的疯狂价格上涨之后,市场正朝着逐步稳定的方向发生质的转变。
在此背景下,实际租金的表现更具指示意义;扣除总体通胀率的影响后,数据显示实际租金较去年同期下降了2.2%。这一实际下降清晰地反映出租户所承受的通胀压力正在缓解,因为工资增长以及政府和银行的干预措施已逐渐奏效,缩小了月收入与住房成本之间的差距,尽管名义(表观)价格仍在持续上涨。
阅读更多关于土耳其房地产市场分析及投资机会和风险评估的内容
主要行业及行业通胀指标表现
2026年8月年度通胀率总体下降至31.51%并非偶然改善的结果,而是不同经济和服务部门表现差异的结果。几个关键战略部门推动整体通胀指数放缓,与前几个月相比,这些部门的价格增长速度明显下降;而其他一些部门则面临反向压力,导致其价格略有加速上涨。
经济放缓和价格压力缓解的行业
- 食品和非酒精饮料行业:这一重要行业对土耳其家庭预算影响最大,其通胀率已显著下降,从7月份的37.53%降至33.79%。超过三个百分点的切实降幅,无疑让家庭松了一口气,并直接有助于减轻日常生活负担。
- 住房和公用事业部门:与住房和生活直接相关的该部门通货膨胀率从上个月的 40.32% 降至 39.77%,这与租金放缓和住宅运营成本增加的指标相一致。
- 服装和鞋类行业:该行业增速明显放缓至 13.16%,而 7 月份为 16.48%,这反映了季节性周期和非必需消费需求下降的影响。
- 卫生部门:卫生服务和产品的通货膨胀率达到 43.46%,较 43.89% 略有下降,尽管仍处于高位,但其下降趋势是一个积极的信号。
- 餐饮住宿服务业:受旅游业和本地消费控制的影响,该行业通货膨胀率从7月份的31.65%下降至31.16%。
加速发展领域与持续挑战
与之相反,某些行业却逆势而行,同期通胀率出现明显加速增长,其中最显著的是:
- 交通运输部门:受燃料价格、运营成本、零配件以及公共和私人运输服务价格波动的影响,该部门通货膨胀率从 7 月份的 30.83% 跃升至 35.08%。
- 其他行业:烟草、娱乐和文化价格出现小幅且程度不一的上涨,反映出一些顽固的通胀领域持续存在,对中央银行全面控制消费者价格指数的努力构成了挑战。
月度业绩和核心通胀指标
8月份消费者价格指数环比上涨1.84%,创下5月份以来的最高月度涨幅,但略低于市场预期的1.93%(7月份环比涨幅为1.78%)。与此同时,核心通胀指数升至三个月来的最高水平,录得30.07%,高于上月的29.91%。这些计量经济模型和经济预测表明,通胀可能会出现一些轻微的月度波动,但中长期来看,其总体走势仍将逐步下降至目标水平。
土耳其家庭预期和经济信心趋势调查
在任何现代经济体中,公众和家庭的“通胀预期”都被视为指导消费、储蓄和投资决策的最重要指南针。在此背景下,土耳其中央银行开展的一项涵盖3251户家庭的全面家庭预期调查结果显示,土耳其民众的心理和经济状况发生了显著变化,反映了土耳其民众对当前货币政策的认知程度。
调查结果显示,未来12个月的通胀预期在7月份显著下降至44.94%,较上月下降1.19个百分点。这一预期下降反映了央行货币政策的成功,巩固了人们对结构性通胀浪潮已开始减弱的信念。此外,家庭对未来一年住房和房地产价格上涨的预期也下降了1.33个百分点,至32.49%,这与实际房地产市场放缓和房价高企热潮消退的迹象相符。
就家庭最担心的商品和服务而言,“食品”和“燃料和能源”类别位列家庭认为过去一年价格涨幅最大的商品之首,而且鉴于它们与日常生活以及全球和本地生产和供应成本直接相关,预计未来几个月将继续保持最高的涨幅。
关于本币对外国货币的估值,调查显示,土耳其家庭对美元兑里拉汇率的预期在12个月后有所上升,达到52.98里拉,较上月预期略微上升0.31里拉。尽管货币当局采取了严格措施来支持里拉稳定并保护其购买力,但这一汇率预期的小幅上升反映出民众对汇率波动的谨慎态度和对冲行为仍在持续。
阅读更多关于土耳其房地产市场2026年预测:投资者机遇与挑战的内容
储蓄工具的结构性转变:黄金的衰落与房地产的崛起
2026年,土耳其家庭的储蓄行为正在发生根本性和有趣的转变,尤其是在传统避险资产和房地产等有形实物资产之间的资产配置偏好方面。
土耳其的黄金现象:避险天堂还是游离于体系之外的货币群体?
黄金在土耳其社会的意识和文化中拥有根深蒂固的历史地位,被视为家庭和个人抵御货币和通货膨胀波动的主要安全储蓄工具。官方数据清晰地显示了这一非凡现象的规模:到2025年,土耳其的黄金持有总价值已超过7500亿美元,这在全球经济标准下都是一个庞大的天文数字,尤其考虑到土耳其整体经济规模(国内生产总值)约为1.57万亿美元。
令人震惊的是,据土耳其中央银行估计,这批黄金中最大的一部分——约6000亿美元——由正规银行体系之外的家庭和企业持有(以珠宝、家用金条和未在银行登记的储蓄形式存在)。这种根深蒂固的传统反映出,在严重的货币危机时期,人们对传统银行体系缺乏完全的信任。此外,鉴于大量货币被冻结在正规经济周期之外,这也解释了货币当局难以完全抑制通货膨胀的原因。
黄金需求下降与房地产兴起
尽管黄金历来占据主导地位,但土耳其家庭投资偏好调查数据显示,2026年夏季出现了显著变化:倾向于购买黄金的受访者比例降至40.3%,下降了4个百分点。虽然这一降幅并未撼动黄金的地位,但也表明在经历了多年的黄金需求高峰后,市场逐渐趋于饱和,当地投资者的优先事项也发生了改变。
相反,与黄金价格下跌形成鲜明对比的是,希望投资房地产(包括住宅、商铺和各类土地)的人数比例上升至38.5%。这一强劲增长清晰地反映出,尽管近期房价和租金上涨速度有所放缓,但房地产资产作为最安全的避风港,依然具有极强的吸引力,能够带来定期收益并保护资本免受通胀侵蚀。在土耳其民众眼中,房地产仍然是兼具居住优势和长期资本增值优势的真正资产。
阅读更多关于“ 在经济危机期间投资土耳其房地产是否有利可图?”的内容。
表格显示了经济/房地产指标和记录值/百分比
| 经济/房地产指标 | 记录值/百分比 |
| 年度通货膨胀率(2026 年 8 月) | 31.51% |
| 利率(中央银行) | 固定为 37% |
| 新房租金通胀(8月) | 29.21% |
| 实际租金价值 | 下降2.2% |
| 食品饮料行业通胀(8月) | 33.79% |
| 住房和公用事业部门通胀(8月) | 39.77% |
| 美元汇率预期(12个月后) | 52.98 土耳其里拉 |
| 土耳其黄金总持有量(2025 年) | 超过7500亿美元 |
| 对黄金投资的偏好(2026年夏季) | 40.3% |
| 对房地产投资的偏好(2026年夏季) | 38.5% |
通胀放缓对土耳其房地产行业的直接影响
土耳其2026年8月年通胀率连续下降至31.51%,并连续第三个月放缓,这不仅是官方报告中的一个历史新高,更代表着一个具有深远而直接意义的关键转折点,对整个土耳其房地产行业产生了重大影响。这些积极影响可以从以下几个主要方面来解读:
- 市场价值和建筑成本快速下滑的趋势有所缓解:随着通货膨胀放缓,此前建筑成本和基础建材(如钢铁、水泥、保温材料和装修工人工资)价格的疯狂飙升的程度有所减轻。这种相对稳定使得房地产开发商和建筑公司在为新项目定价和确定实际成本方面拥有了显著的稳定性,从而能够更准确地避免以往因价格突变而导致的项目启动受阻或被迫随意提价。
- 租金成本稳定与实现可持续平衡:尽管通货膨胀率仍然较高,但其增速放缓(尤其是在住房和公用事业领域)正逐步缓解租户面临的巨大生活压力。这种增速放缓为在过去几年饱受紧张和动荡困扰的租赁市场中实现供需的可持续长期平衡铺平了道路。
- 提升国内外投资吸引力:通胀持续下降,为投资者——无论是本地投资者还是希望在伊斯坦布尔、特拉布宗等主要城市以及高端房地产旅游区拥有房产的外国投资者——提供了更清晰、更透明的经济前景,并增强了他们对土耳其金融和货币市场中长期稳定性的信心。房地产投资本身就需要一个可持续的稳定环境,而通胀的逐步下降降低了外国投资在资金回流或出售时价值缩水的风险。
土耳其的货币政策及房地产融资的未来前景
近期经济数据的重要性体现在其与土耳其央行货币政策路径的密切联系上。为严格控制通胀和能源价格风险,土耳其央行将利率维持在37%的紧缩水平。通胀率的持续下降表明,土耳其经济已开始收获这些艰难的紧缩政策带来的成果。
通胀持续放缓的积极环境,有力地增强了市场对土耳其央行可能逐步放松其紧缩货币政策的预期,并可能在未来一段时间内,在整体经济条件允许且价格指标稳定在目标范围内时,逐步降低利率。
任何潜在的降息举措都将直接且迅速地影响房地产行业,因为这将重振在高利率时期一度停滞不前的房地产融资市场(住房贷款)。以合理且可接受的成本恢复住房贷款将极大地促进房地产买卖,并激发那些一直渴望拥有自己住房的家庭的真正需求,从而在2026年下半年及之后几年强劲推动整体房地产市场活动。
阅读更多关于 | 通货膨胀对土耳其房地产市场的影响及当前投资机会
常见问题解答:2026年夏季土耳其经济和房地产市场
根据官方数据,年度通货膨胀率出现明显放缓,2026 年 8 月达到 31.51%,这是自同年 3 月以来的最低读数。 中央银行采取了严格的货币紧缩政策,包括将利率固定在37%的高位,同时监控进口通胀风险和能源价格。 数据显示,购买黄金的意愿有所下降,降至 40.3%,而希望投资房地产的人数比例上升至 38.5%,这反映出房地产作为避险天堂,能够保护资本免受通货膨胀的影响,具有很高的吸引力。 尽管“租房热潮”仍在持续,但数据显示涨幅有所放缓;6月份新房租金通胀率为29.21%。更重要的是,经通胀调整后的实际租金较去年同期下降了2.2%。 通胀放缓导致建筑和建材成本趋于稳定,使开发商能够更准确地为项目定价。这种稳定性也增强了对国内外投资的吸引力,并减缓了市场价值的快速贬值。
结论:2026年夏季土耳其经济和房地产市场
2026年夏季土耳其的经济和房地产市场状况表明,该国正稳步迈向摆脱剧烈通胀困境的阶段。8月份年通胀率回落至31.51%,租金上涨速度放缓,食品和住房等关键行业的通胀也出现回落,这些都预示着土耳其经济正逐步进入稳定新阶段。
鉴于家庭储蓄兴趣的一部分以 38.5% 的速度从传统黄金转向有形房地产资产,以及市场已准备好预测利率和融资方面的潜在货币变化,土耳其房地产行业仍然保持着其经典的投资吸引力,被视为长期财富增长和储蓄保护的避风港和基本支柱。